Monitorização de Transações para Consultores de Investimento: O Que Muda a 1 de Janeiro de 2028
A regra de 2028 nunca diz «monitorização de transações», mas a obrigação de SAR exige-a. O que os consultores de fundos devem monitorizar, quem detém os dados e um plano de construção para 2027.
Resposta curta
A partir de 1 de janeiro de 2028, os consultores de investimento abrangidos têm de monitorizar e comunicar atividade suspeita. A regra não prescreve um sistema de monitorização de transações, mas um consultor não consegue submeter SAR sobre atividade que nunca analisa. Para um consultor de fundos privados, monitorizar significa rever cada movimento de capital que consegue ver (subscrições, chamadas de capital, distribuições, resgates e transmissões de participações) face ao que sabe sobre o investidor, com regras escritas sobre o que conta como invulgar e uma decisão registada para cada alerta.
Pontos-chave
- A monitorização contínua faz parte do elemento de diligência devida relativa ao cliente do programa de 2028 e alimenta a obrigação de SAR.
- A monitorização num fundo tem baixo volume e valor elevado. Reveja cada evento de capital face ao perfil do investidor, em vez de comprar um motor estatístico ao estilo bancário.
- O consultor raramente detém o dinheiro. Os administradores e os custodiantes veem as transferências, pelo que o acesso aos dados é o primeiro problema de desenho.
- Inscreva os sinais de alerta em regras e documente uma decisão para cada alerta, incluindo os que encerra.
- Use 2027 para executar a monitorização em paralelo e testá-la, para que janeiro de 2028 seja uma transição, não um lançamento.
A Regra AML para Consultores de Investimento Exige Monitorização de Transações?
Não com essas palavras. A regra final da FinCEN exige que os consultores de investimento registados (RIA) abrangidos e os consultores com reporte isento mantenham um programa AML/CFT baseado no risco que inclua procedimentos adequados, baseados no risco, de diligência devida contínua relativa ao cliente. Esse elemento tem duas partes: compreender a natureza e a finalidade das relações com os clientes para construir um perfil de risco do cliente, e realizar uma monitorização contínua para identificar e comunicar transações suspeitas. A regra exige também a submissão de SAR para transações de 5 000 dólares ou mais que o consultor saiba, suspeite ou tenha motivos para suspeitar que são suspeitas.
Junte as duas coisas e a exigência é clara, mesmo que a expressão «monitorização de transações» nunca apareça. Se um inspetor perguntar como identifica atividade a comunicar e a resposta for «daríamos por isso», o programa não está razoavelmente concebido.
Para o programa no seu conjunto, veja porque é que as RIA se devem preparar já para a regra de 2028 e os cinco pilares de um programa BSA/AML.
Em Que Difere a Monitorização de Transações de um Consultor de Fundos da de um Banco?
Um banco de retalho processa milhões de pagamentos com cartão, depósitos em numerário e transferências. Precisa de modelos estatísticos e de motores de cenários porque nenhuma pessoa conseguiria rever esse volume. Um fundo privado com 150 LP pode ver quatro chamadas de capital e duas distribuições por ano por investidor, mais um punhado de transmissões. São alguns milhares de eventos por ano, cada um de valor elevado.
A lógica económica inverte-se. Um banco calibra limiares para manter o volume de alertas gerível. Um consultor de fundos pode dar-se ao luxo de olhar para cada movimento de capital, e deve fazê-lo. O risco não é deixar escapar um pagamento suspeito num milhão; é não reparar que uma chamada de capital de 2 milhões de dólares foi paga por uma sociedade num país terceiro que o investidor nunca mencionou.
Três características das estruturas de fundos moldam o desenho:
- O dinheiro move-se em momentos previsíveis. As chamadas de capital e as distribuições seguem o calendário do próprio fundo, pelo que a atividade inesperada sobressai.
- O consultor normalmente não detém o numerário. A conta bancária do fundo está num custodiante e o administrador processa as transferências.
- As relações são longas. Um fundo com dez anos de vida significa que o investidor no oitavo ano pode ter titulares, bancos e circunstâncias diferentes dos que tinha no onboarding.
Onde É Que um Consultor Vê, de Facto, o Dinheiro a Circular?
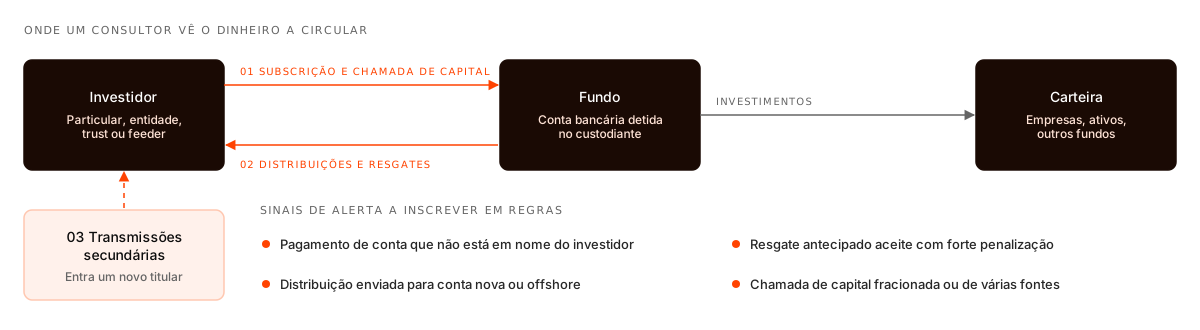
Figura 1. Os três fluxos do lado do investidor que um consultor pode monitorizar (subscrições e chamadas de capital, distribuições e resgates, e transmissões secundárias) e quatro sinais de alerta a inscrever em regras.
A monitorização para efeitos AML centra-se no lado do investidor. Os investimentos da carteira levantam as suas próprias questões de sanções e de diligência, mas o risco de branqueamento de capitais que a regra visa é o de dinheiro ilícito entrar ou sair através do fundo.
Que Sinais de Alerta Deve um Consultor de Fundos Monitorizar?
A 2024 Investment Adviser Risk Assessment do Tesouro dos EUA concluiu que os consultores servem de porta de entrada no mercado norte-americano para produtos de corrupção estrangeira, fraude e evasão fiscal, e que partes sancionadas e Estados estrangeiros usaram fundos privados, em particular fundos de capital de risco, para aceder a tecnologia e serviços. Traduza essas conclusões em cenários concretos:
| Cenário | Porque importa | O que verificar |
|---|---|---|
| Pagamento a partir de uma conta que não está em nome do investidor | Quebra a ligação entre o investidor e o dinheiro; estratificação clássica | Quem é o titular da conta, relação com o investidor, motivo por escrito |
| Chamada de capital paga em várias parcelas ou a partir de várias contas | Pode ocultar a verdadeira origem | Cada conta pagadora face à origem dos fundos registada no dossiê |
| Pagamento encaminhado através de uma jurisdição de risco elevado ou nova | Exposição a sanções e a corrupção | Cadeia bancária, presença declarada do investidor, rastreio de sanções dos bancos |
| Resgate antecipado ou transmissão aceite com um desconto elevado | Aceitar perder dinheiro pode indicar a necessidade de o branquear | Motivo apresentado, identidade do comprador, momento face a eventuais notícias |
| Distribuição pedida para uma conta nova ou de terceiro | Comum em fraude e em saídas de partes sancionadas | Verificação do titular da conta, confirmação telefónica com um contacto conhecido |
| Transmissão secundária a um comprador desconhecido | Novo investidor a entrar sem onboarding | KYC completo do adquirente antes do consentimento |
| Mudança de titularidade numa entidade LP | Uma parte sancionada ou de risco elevado pode agora controlar o investidor | Organograma de titularidade atualizado, novo rastreio, reavaliação do risco |
| Atividade do investidor incoerente com o perfil declarado | O património pode não sustentar o compromisso | Prova da origem do património, EDD se ainda não tiver sido feita |
Os dois últimos cenários nem sequer são pagamentos. Num fundo, a monitorização mais importante incide muitas vezes sobre os dados do investidor e não sobre as transferências. É por isso que o rastreio contínuo e a atualização desencadeada por acontecimentos, tratados no nosso guia de KYC perpétuo, pertencem ao mesmo desenho.
Quem Tem os Dados, e Como Obtê-los?
Comece por mapear todas as partes que tocam no dinheiro dos investidores: o administrador do fundo, o custodiante ou banco do fundo, qualquer agente de colocação e qualquer fundo feeder. Para cada uma, registe que dados detém (nome e número da conta remetente, banco de origem, montante, data) e como o consultor os obtém.
A regra permite que um consultor delegue partes do seu programa, incluindo num administrador, mas o consultor continua plenamente responsável. Na prática, isso significa um de dois modelos:
- O administrador monitoriza e escala. O consultor acorda os cenários, o administrador aplica-os e escala as ocorrências, e o consultor recebe um relatório periódico e verifica o trabalho por amostragem. O contrato tem de dizer quem decide sobre uma SAR.
- O administrador envia os dados; o consultor monitoriza. O consultor recebe os detalhes da remessa de cada evento de capital e revê-os ele próprio face ao dossiê KYC.
Ambos funcionam. O que falha é a situação atual mais comum, em que o administrador aplica a sua própria norma, o consultor nunca vê o resultado e ninguém acordou quem submete. A nossa comparação sobre confiar no administrador do fundo enumera as questões a resolver.
O Que Deve Acontecer Quando É Gerado um Alerta?
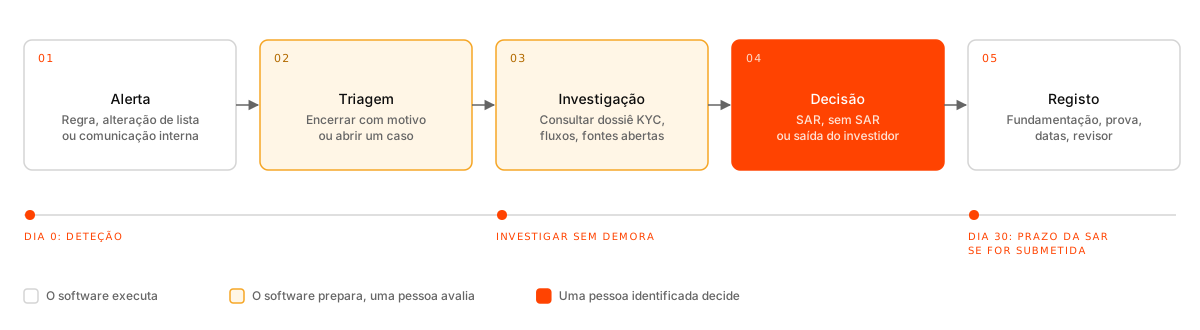
Figura 2. O ciclo de vida de um alerta. A triagem e a investigação podem ser preparadas por software; a decisão cabe a uma pessoa. Se for submetida uma SAR, o prazo é de 30 dias após a deteção inicial de factos que possam constituir fundamento para a submissão.
- Alerta. Gerado por uma regra, por uma alteração numa lista de rastreio ou por uma comunicação de um colaborador. As comunicações dos colaboradores importam: as equipas de relações com investidores são muitas vezes as primeiras a reparar em pedidos estranhos.
- Triagem. Uma revisão de primeira linha encerra os falsos positivos óbvios com um motivo por escrito ou abre um caso.
- Investigação. Reúna o dossiê KYC, o histórico de pagamentos e informação de fontes abertas. Questione o investidor quando for adequado, sem o alertar para uma potencial SAR.
- Decisão. Nenhuma ação adicional, monitorização reforçada, uma SAR ou a saída da relação. As saídas são complicadas em fundos fechados; preveja-as nos documentos do fundo.
- Registo. Fundamentação, prova, datas e o nome do revisor.
As FAQ sobre SAR da FinCEN de outubro de 2025 confirmaram que as instituições não são obrigadas a documentar as decisões de não submeter. Ainda assim, a maioria dos inspetores vai perguntar como foi resolvido um alerta encerrado. Um motivo numa linha custa pouco e responde à pergunta. Para a submissão propriamente dita, veja o guia de submissão de SAR para RIA.
O Que Deve um Consultor Construir Entre Agora e 2028?
| Período | Trabalho | Critério de saída |
|---|---|---|
| T4 2026 | Mapear fluxos de dados e partes; acordar o acesso aos dados com o administrador e o custodiante | Para cada evento de capital, consegue ver o nome do pagador, a conta e o banco |
| T1 a T2 2027 | Escrever cenários e limiares a partir dos sinais de alerta acima; definir o tratamento de alertas e as funções | Procedimento de monitorização aprovado, com controlo de versões |
| T3 2027 | Executar a monitorização em paralelo sobre eventos reais; afinar com alterações documentadas | Todos os alertas resolvidos com um motivo; amostra de QA aprovada |
| T4 2027 | Teste independente do procedimento de monitorização; formação do pessoal; aprovação do programa pelo conselho de administração | Conclusões encerradas antes de 1 de janeiro de 2028 |
Onde Entra a Verifica
As decisões de monitorização valem o que vale o dossiê do investidor com que são comparadas. A Verifica mantém esse dossiê: identidade verificada, titularidade até às pessoas singulares, prova da origem dos fundos e rastreio contínuo de sanções, PEP e notícias adversas através da LSEG Risk Intelligence, com qualquer alteração no estado de rastreio de um investidor sinalizada para revisão. Quando uma chamada de capital é paga a partir de uma conta inesperada, o seu revisor consegue ver num só lugar quem é o investidor, quem o detém e a partir de que conta disse que iria pagar. A Verifica é software, não uma sociedade de advogados, e as suas regras e decisões de monitorização continuam com a sua equipa.
Perguntas Frequentes
Os consultores de investimento precisam de um sistema de monitorização de transações?
Precisam de uma forma razoavelmente concebida de identificar atividade suspeita, porque a regra de 2028 exige monitorização contínua e submissão de SAR. Para a maioria dos consultores de fundos privados, isso é uma revisão documentada de cada evento de capital face ao perfil do investidor, e não um motor estatístico ao estilo bancário.
Quando começa a obrigação de monitorização de transações?
Com o resto da Regra AML para Consultores de Investimento, a 1 de janeiro de 2028. As obrigações em matéria de sanções já se aplicam.
O administrador do fundo pode fazer a monitorização de transações pelo consultor?
Sim, o trabalho pode ser delegado, mas o consultor continua responsável. Acorde por escrito os cenários, a via de escalamento e quem decide sobre as SAR, e verifique por amostragem o trabalho do administrador.
Qual é o limiar de SAR para consultores de investimento?
5 000 dólares. Os consultores têm de comunicar transações realizadas ou tentadas por, junto de ou através do consultor que envolvam pelo menos 5 000 dólares em fundos ou outros ativos, quando o consultor saiba, suspeite ou tenha motivos para suspeitar que a atividade é suspeita.
Quais são os sinais de alerta comuns nas transações de fundos privados?
Pagamentos a partir de contas que não estão em nome do investidor, chamadas de capital divididas por vários pagadores, encaminhamento através de jurisdições de risco elevado, saídas antecipadas com um desconto elevado, distribuições para contas novas e transmissões a compradores que não passaram pelo onboarding.
Fontes
- FinCEN, AML/CFT Program and SAR Filing Requirements for Registered Investment Advisers and Exempt Reporting Advisers, regra final, 89 Fed. Reg. 72156 (4 de setembro de 2024), e adiamento para 1 de janeiro de 2028.
- Departamento do Tesouro dos EUA, 2024 Investment Adviser Risk Assessment (fevereiro de 2024).
- FinCEN e agências bancárias federais, Frequently Asked Questions Regarding Suspicious Activity Reporting Requirements (9 de outubro de 2025).
- OFAC, A Framework for OFAC Compliance Commitments (maio de 2019).
Rodolfo Santos é advogado especializado em compliance imobiliário, com mais de 10 anos de experiência em transações transfronteiriças, e cofundador da Verifica, uma plataforma de conformidade assente em IA para profissionais do imobiliário. Fechou mais de 150 transações imobiliárias num valor superior a 50 milhões de euros.