KYC Perpétuo para Fundos Privados: Substituir o Ciclo de Atualização por Revisões Desencadeadas por Eventos
Porque um ciclo de revisão de três anos falha num fundo de dez anos, que sinais devem desencadear uma atualização, como funciona o ciclo por eventos e porque continua a precisar de uma salvaguarda.
Resposta curta
O KYC perpétuo (pKYC) mantém o dossiê de cada investidor atualizado ao reagir às alterações à medida que acontecem (uma designação de sanções, uma mudança de titularidade, notícias adversas, uma nova conta bancária), em vez de esperar por uma revisão agendada a cada um a três anos. Nos fundos privados, em que as relações duram uma década e o capital se move anos depois do onboarding, fecha o ponto cego entre ciclos de atualização. Não elimina a necessidade de uma revisão de salvaguarda; torna a maioria das revisões mais pequenas e mais bem dirigidas.
Pontos-chave
- Num fundo com dez anos de vida, o investidor que responde a uma chamada de capital no ano oito pode já não ser aquele que integrou no onboarding.
- O pKYC funciona com sinais: atualizações de listas, alterações em registos, notícias adversas, dados de pagamento e comunicações dos investidores.
- Cada sinal é associado aos investidores e titulares afetados, volta a ser pontuado face ao manual de regras e é registado como sem alteração ou enviado para uma atualização dirigida.
- Mantenha uma revisão de salvaguarda por escalão de risco. Os reguladores aceitam a atualização desencadeada por eventos como parte de uma abordagem baseada no risco, e não como substituto de qualquer revisão.
- O pKYC precisa de dados estruturados sobre os investidores. Um PDF numa pasta partilhada não pode ser monitorizado.
O Que É o KYC Perpétuo?
O KYC tradicional tem dois momentos: o onboarding e a revisão periódica. Um investidor de risco baixo pode ser revisto a cada três anos, um de risco elevado todos os anos. Entre essas datas, presume-se que o dossiê está correto.
O KYC perpétuo substitui esse pressuposto por monitorização. A empresa acompanha os eventos que alterariam o que sabe sobre um investidor e atualiza apenas o que mudou, quando muda. O termo vem da banca, onde as grandes instituições passaram anos a caminhar nesse sentido. Nos fundos privados é mais simples de implementar, porque há menos investidores e os eventos que importam são mais fáceis de definir.
Porque Falha a Revisão Periódica nos Fundos Privados?
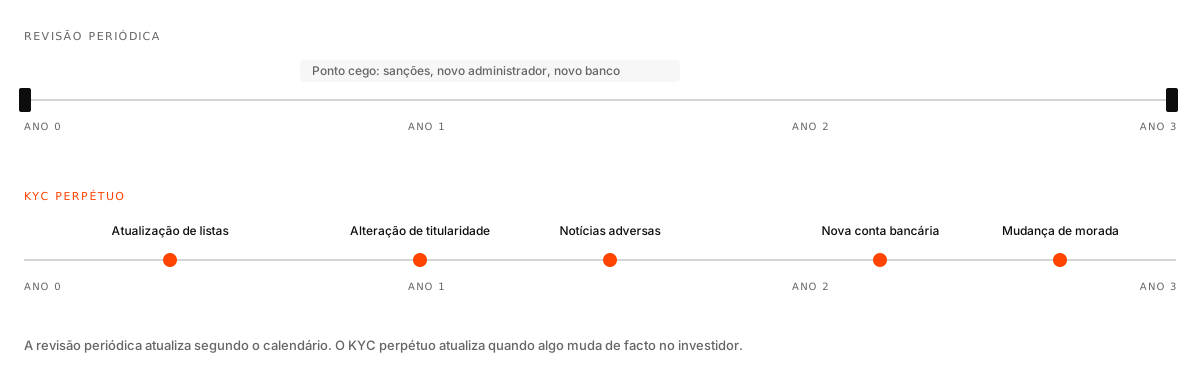
Figura 1. Um ciclo periódico de três anos deixa uma janela longa em que uma designação, um novo administrador ou uma mudança de banco passam despercebidos. A atualização desencadeada por eventos atua sobre cada alteração no momento em que acontece.
Três características das relações com fundos tornam essa lacuna cara:
- Vida longa. Um fundo fechado dura dez anos ou mais, muitas vezes com prorrogações. As circunstâncias dos investidores mudam muitas vezes ao longo desse período.
- Dinheiro diferido. A maior parte do capital move-se depois do onboarding, através de chamadas de capital e distribuições. O risco continua vivo muito depois de o dossiê KYC ter sido aprovado.
- Os investidores que são entidades mudam em silêncio. Um LP que é uma sociedade gestora de participações pode mudar de titulares sem o informar. Ao abrigo da Regra dos 50 Por Cento da OFAC, uma alteração de titularidade pode tornar um investidor bloqueado de um dia para o outro.
A revisão periódica também gera uma má experiência para o investidor. Em cada ciclo, pede-se ao investidor que volte a enviar documentos que não mudaram. Os investidores atrasam-se, a equipa insiste e a revisão sai tarde. O nosso guia de Rastreio AML e Verificação de Listas descreve os momentos que a maioria dos programas nunca rastreia; o pKYC é a forma de os cobrir.
Que Sinais Devem Desencadear uma Atualização?
| Sinal | Fonte | Ação típica |
|---|---|---|
| Atualização das listas de sanções | Listas da OFAC, da ONU, da UE e do Reino Unido através do seu fornecedor de rastreio | Voltar a rastrear todos os investidores e titulares; decidir qualquer novo alerta no mesmo dia |
| Novo estatuto de PEP | Fornecedor de rastreio | Reclassificar o risco; EDD se a sua metodologia o exigir |
| Notícias adversas | Fornecedor de rastreio, monitorização de notícias | Avaliar a relevância; reclassificar ou escalar |
| Alteração de titularidade ou de controlo | Registos comerciais, comunicação do investidor, pedidos de transmissão | Organograma de titularidade atualizado; rastrear os novos titulares |
| Nova conta de pagamento ou de recebimento | Dados de remessas do administrador | Verificar o titular da conta face ao investidor |
| Mudança de morada ou de residência | Comunicação do investidor, correspondência devolvida | Verificar o risco da jurisdição; atualizar os registos |
| Documento de identificação caducado | Dados do dossiê | Pedir um documento válido se a sua política o exigir |
| Transmissão de participação | Pedido de transmissão | Onboarding completo do adquirente antes do consentimento |
Os sinais de pagamento sobrepõem-se à monitorização de transações, que passa a ser uma obrigação formal para os consultores abrangidos a 1 de janeiro de 2028. O nosso artigo sobre monitorização de transações para consultores de investimento trata desse lado.
Como Funciona na Prática uma Atualização Desencadeada por Eventos?
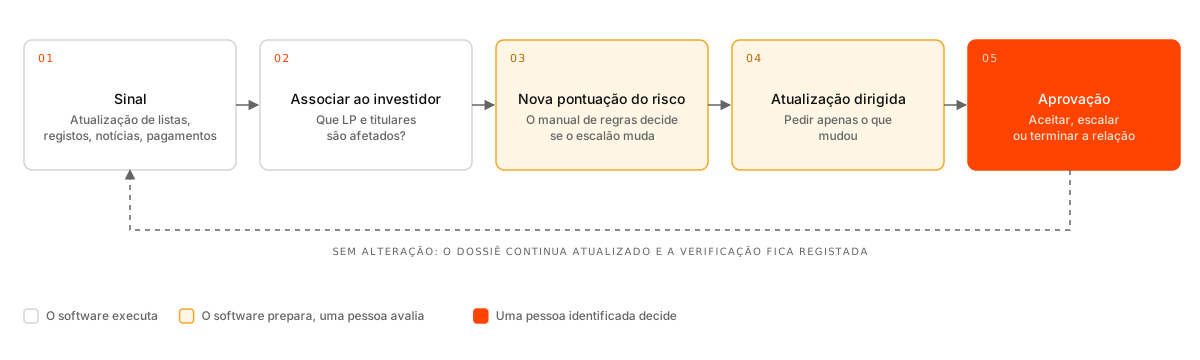
Figura 2. O ciclo do pKYC. A maioria dos sinais termina no passo três sem alteração, e essa verificação fica registada. Só as alterações reais chegam ao investidor e a um revisor.
- Sinal. Algo muda numa fonte de dados que monitoriza.
- Associação. O sistema determina que investidores, titulares e pessoas com controlo o sinal afeta. Este passo depende de ter a titularidade estruturada como dados, e não como um organograma num PDF.
- Nova pontuação. As suas regras de risco escritas decidem se a alteração muda o escalão de risco.
- Atualização dirigida. Se algo precisar de ser atualizado, peça ao investidor apenas isso: o documento de identificação do novo titular, e não todo o pacote de onboarding.
- Aprovação. Um revisor aceita a atualização, escala para EDD ou recomenda o fim da relação.
O percurso sem alteração importa tanto como o percurso com alteração. Quando um inspetor pergunta como sabia que um investidor continuava a ser de risco baixo no ano cinco, um registo que mostre que cada atualização das listas foi rastreada face a ele é uma resposta melhor do que uma revisão datada do ano três.
O KYC Perpétuo Substitui a Revisão Periódica?
Não. Mantenha uma salvaguarda. Os sinais deixam escapar coisas: o património de um investidor pode mudar sem qualquer registo público, e uma mudança discreta de controlo numa sociedade privada pode levar meses a chegar a um registo. Uma confirmação periódica ligeira apanha o que os sinais não conseguem apanhar.
A diferença está no que a revisão periódica pede. Com o pKYC, passa a ser um exercício de confirmar ou atualizar: eis o que temos, confirme que continua correto ou diga-nos o que mudou. Para a maioria dos investidores, isso demora minutos em vez de um reenvio completo.
| Escalão de risco | Por eventos | Confirmação de salvaguarda |
|---|---|---|
| Baixo | Todos os sinais | A cada 3 anos |
| Médio | Todos os sinais | A cada 2 anos |
| Elevado | Todos os sinais, cada alerta revisto por um analista | Todos os anos, mais uma atualização completa da EDD |
Estes intervalos refletem a prática comum do mercado. Defina os seus na metodologia, documente a fundamentação e cumpra-os. Para investidores de risco elevado, veja o nosso guia de EDD para investidores de fundos privados.
De Que Dados Precisa o KYC Perpétuo?
A atualização desencadeada por eventos só funciona se o dossiê de cada investidor estiver estruturado. No mínimo:
- Cada pessoa singular na cadeia de titularidade e de controlo, com identificadores (data de nascimento, nacionalidade, morada) suficientes para resolver alertas de rastreio.
- Percentagens de titularidade e funções de controlo em cada camada, para que uma alteração possa ser seguida até aos investidores que afeta.
- As contas de pagamento e de recebimento esperadas, para que os dados de pagamento possam ser comparados.
- O escalão de risco atual, a regra que o definiu e a data da última verificação.
- A prova que sustenta cada facto, guardada com o registo.
Os fundos que mantêm o KYC como uma pasta de PDF por investidor não conseguem executar o pKYC enquanto não converterem os factos essenciais em dados. Essa conversão é o verdadeiro projeto, e compensa muito para além do pKYC: é também o que torna rápidas as auditorias e os questionários de diligência devida dos LP.
Como Implementar o KYC Perpétuo num Fundo?
- Dias 1 a 30. Escreva a lista de sinais e a ação para cada um. Converta em registos estruturados os factos essenciais dos seus investidores de risco mais elevado.
- Dias 31 a 60. Ative o rastreio contínuo de todos os investidores e titulares. Execute o ciclo para os investidores de risco elevado e registe cada resultado.
- Dias 61 a 90. Alargue a toda a base de investidores. Substitua a próxima revisão periódica agendada por um pedido de confirmar ou atualizar.
Acompanhe quatro números: sinais por mês, percentagem fechada sem alteração, tempo mediano entre o sinal e a aprovação, e confirmações de salvaguarda concluídas no prazo.
Quais São os Erros Mais Comuns?
- Rastrear o investidor mas não os titulares. A pessoa sancionada está normalmente uma camada abaixo.
- Alertas sem responsável. Um rastreio contínuo que ninguém analisa é pior do que nenhum, porque prova que sabia.
- Abandonar a salvaguarda. Os sinais não apanham tudo.
- Reenvio completo a cada evento desencadeador. Peça apenas o que mudou, ou os investidores vão ignorá-lo.
Onde Entra a Verifica
A Verifica mantém cada investidor como um registo estruturado: pessoas verificadas, titularidade e controlo em cada camada e a prova que sustenta cada facto. O rastreio contínuo com dados da LSEG Risk Intelligence corre sobre cada investidor e cada titular, e um novo alerta ou uma alteração de estatuto abre uma revisão para a sua equipa. Os pedidos de atualização chegam ao investidor apenas para o elemento específico que mudou, e cada verificação, incluindo as que não encontraram nada, fica registada com data e hora no dossiê. A Verifica é software, não uma sociedade de advogados, e as suas regras de risco e decisões ficam com a sua equipa.
Perguntas Frequentes
O que é o KYC perpétuo?
Uma abordagem que mantém os dossiês dos clientes atualizados ao responder às alterações à medida que ocorrem, como designações de sanções, alterações de titularidade ou notícias adversas, em vez de depender apenas de revisões periódicas agendadas.
O KYC perpétuo é exigido pelos reguladores?
Nenhuma regulamentação exige o termo, mas as regras baseadas no risco exigem diligência contínua e a manutenção atualizada da informação dos clientes. Para os consultores nos EUA, o elemento de diligência contínua sobre os clientes da regra de 2028 aponta no mesmo sentido.
O KYC perpétuo substitui as revisões periódicas nos fundos?
Não as deve substituir por completo. Mantenha uma confirmação de salvaguarda por escalão de risco, que com o pKYC passa a ser um pedido curto de confirmar ou atualizar em vez de um reenvio completo.
Que eventos devem desencadear uma atualização do KYC de um LP?
Alterações às listas de sanções e de PEP, notícias adversas, alterações de titularidade ou de controlo, novas contas de pagamento ou de recebimento, mudanças de residência, documentos caducados quando a política o exija e transmissões de participações no fundo.
Com que frequência devem os investidores voltar a ser rastreados face às listas de sanções?
Sempre que as listas mudam. Rastrear apenas no onboarding e na revisão periódica deixa lacunas de anos, e a responsabilidade em matéria de sanções é objetiva.
Fontes
- FinCEN, AML/CFT Program and SAR Filing Requirements for Registered Investment Advisers and Exempt Reporting Advisers, regra final, 89 Fed. Reg. 72156 (4 de setembro de 2024), elemento de diligência contínua sobre os clientes.
- OFAC, Revised Guidance on Entities Owned by Persons Whose Property and Interests in Property Are Blocked (Regra dos 50 Por Cento).
- OFAC, A Framework for OFAC Compliance Commitments (maio de 2019).
- GAFI, Guidance for a Risk-Based Approach for the Securities Sector (2018).
Rodolfo Santos é advogado especializado em compliance imobiliário, com mais de 10 anos de experiência em transações transfronteiriças, e cofundador da Verifica, uma plataforma de conformidade assente em IA para profissionais do imobiliário. Fechou mais de 150 transações imobiliárias num valor superior a 50 milhões de euros.