Como Gerir o KYC em Vários Fundos: Um Registo por Investidor, Muitos Dossiês de Fundo
Um modelo operacional para administradores e gestores de vários fundos: quem responde onde, quando o KYC anterior pode ser reutilizado, como manter os clientes separados e como fazer o rastreio uma única vez para toda a carteira.
Resposta curta
Gerir o KYC em vários fundos significa verificar cada investidor uma única vez num registo mestre (identidade, titularidade efetiva, rastreio, notação de risco base) e ligá-lo a um dossiê separado para cada fundo em que entra. Cada dossiê de fundo guarda a subscrição desse fundo, a origem dos fundos, os complementos exigidos pela jurisdição e a aprovação final. Reutilize o registo mestre apenas com uma base documentada de recurso a terceiros ou de delegação, atualize-o em função do risco e de acontecimentos, e faça o rastreio uma única vez para toda a carteira.
Pontos-chave
- A responsabilidade não acompanha o trabalho. As Ilhas Caimão, a UE, a Irlanda, o Reino Unido e a regra da FinCEN para consultores de 2028 deixam todos a responsabilidade no fundo ou no consultor.
- O recurso a terceiros (aceitar as verificações de outra entidade regulada) é diferente da delegação (um prestador executa os seus procedimentos). A Irlanda proíbe o recurso a terceiros para a monitorização contínua e para a diligência reforçada.
- Os limiares de titularidade efetiva diferem: 25% ou mais na regra CDD dos EUA e no AMLR da UE, mais de 25% no Reino Unido e no Luxemburgo, e nenhum número fixo nas Guidance Notes da CIMA.
- As novas regras da CIMA sobre programa de conformidade e sanções entraram em vigor a 18 de setembro de 2026 e exigem novo rastreio dos investidores existentes, sem demora, sempre que as listas de sanções mudam.
- Elimine duplicados dentro da família de fundos de um cliente, nunca de forma silenciosa entre clientes.
O Que Implica Gerir o KYC em Vários Fundos?
Significa executar a diligência devida sobre investidores para muitos veículos jurídicos ao mesmo tempo, muitas vezes para vários clientes GP, sem repetir verificações nem perder o rasto de que fundo se apoiou em quê. A parte difícil não é verificar um passaporte. É a contabilidade da responsabilidade.
Pense num promotor com o Fund I (uma LP do Delaware), o Fund II com um veículo paralelo nas Ilhas Caimão, um feeder SCSp luxemburguês e vários SPV de coinvestimento. Um family office investe em quatro desses veículos. Tratado fundo a fundo, é integrado quatro vezes, a sua escritura de trust fica em quatro pastas e os seus titulares são rastreados em quatro calendários diferentes. Quando um instituidor passa a ser PEP, a atualização chega a um dossiê e não aos outros três.
A solução é estrutural: separar o que é verdade sobre o investidor do que é verdade sobre a sua posição em cada fundo, e documentar a base jurídica para a partilha entre ambos. Para o fluxo de um único fundo, veja Como Automatizar a Recolha de Documentos KYC e o Rastreio de Sanções para Novos Investidores. Este artigo trata da camada acima.
Quem É Responsável pelo KYC Quando É um Administrador a Fazer o Trabalho?
O fundo, ou nos EUA, a partir de 2028, o consultor. Todos os regimes aqui tratados permitem que o administrador faça o trabalho; nenhum permite que o fundo transfira a responsabilidade.
- Ilhas Caimão. A Rule on Effective Compliance Programme da CIMA (em vigor desde 18 de setembro de 2026) determina que um prestador que recorra a um terceiro «mantém a responsabilidade última por esse cumprimento». As Guidance Notes acrescentam que um fundo e o seu administrador têm, cada um, obrigações próprias de manter procedimentos AML.
- UE. O Regulamento (UE) 2024/1624 (o AMLR, aplicável a partir de 10 de julho de 2027) mantém a entidade obrigada «plenamente responsável» pelas tarefas subcontratadas (artigo 18.º, n.º 2) e deixa a «responsabilidade última» na entidade que recorre a outra (artigo 48.º, n.º 1).
- Luxemburgo. O artigo 3-3 da Lei de 12 de novembro de 2004 permite o recurso a terceiros, mas a responsabilidade final fica com o profissional que a ele recorre.
- Irlanda. A secção 40(5) do Criminal Justice (Money Laundering and Terrorist Financing) Act 2010 mantém responsável a entidade que recorre a terceiros, e as orientações do Central Bank of Ireland dizem o mesmo quanto à subcontratação.
- Reino Unido. Regulation 39(1) das Money Laundering Regulations 2017: quem recorre a terceiros «continua responsável por qualquer falha na aplicação dessas medidas».
- EUA. A regra da FinCEN para consultores de investimento, agora em vigor a partir de 1 de janeiro de 2028, permite que os consultores deleguem nos administradores de fundos, mas o consultor continua plenamente responsável e tem de demonstrar o cumprimento aos inspetores. As sanções da OFAC já se aplicam a todas as pessoas norte-americanas.
Por cima disto há funções nominativas. Um fundo das Ilhas Caimão tem de designar pessoas singulares de nível de direção como AMLCO, MLRO e DMLRO; as AML FAQs for funds da CIMA permitem que estas funções sejam exercidas por pessoal independente do administrador ou do gestor, e o MLRO e o DMLRO têm de ser pessoas diferentes. Um fundo luxemburguês precisa de um RR (o conselho de administração ou um dos seus membros) e de um RC mandatado pessoalmente pelo conselho, segundo a FAQ da CSSF. Um colaborador do administrador que seja MLRO de trinta fundos responde perante trinta conselhos, e o modelo operacional tem de tornar isso exequível.
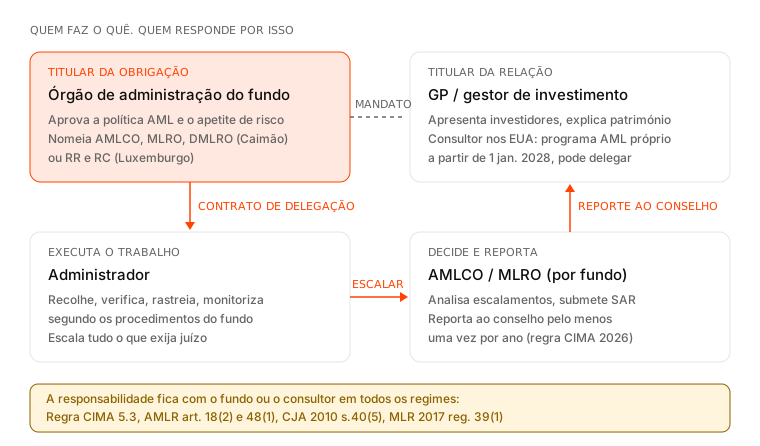
Figura 1. O administrador faz a maior parte do trabalho; a obrigação, os responsáveis nomeados e a linha de reporte ao conselho pertencem a cada fundo.
Como Diferem os Requisitos de KYC Consoante a Jurisdição do Fundo?
Os princípios coincidem, mas os pormenores práticos diferem: quem tem de ser nomeado, que limiar de titularidade se aplica, em que se pode confiar e com que rapidez um terceiro a quem se recorreu tem de apresentar documentos. A tabela cobre os regimes com que um administrador típico se depara, mais o AMLR da UE, que substitui as regras nacionais no Luxemburgo e na Irlanda a partir de 10 de julho de 2027.
| Regime | Quem tem de ser nomeado | Limiar de beneficiário efetivo | Recurso a terceiros e delegação | Atualização e monitorização |
|---|---|---|---|---|
| EUA (fundos do Delaware) | Nenhum responsável AML do consultor até a regra AML para consultores se aplicar, a 1 jan. 2028 | 25% ou mais, mais uma pessoa de controlo (31 CFR 1010.230; vincula bancos e corretoras, uma referência comum) | 1010.230(j): recurso razoável a uma instituição regulada pelo BSA com certificação anual. Regra dos consultores: delegação permitida, consultor plenamente responsável | FIN-2026-R001: beneficiários efetivos na primeira conta, depois em caso de dúvida ou conforme os procedimentos de risco |
| Ilhas Caimão | AMLCO, MLRO, DMLRO (pessoas singulares; MLRO e DMLRO diferentes) | Sem percentagem fixa: titularidade, depois outro controlo, depois dirigente de topo | Eligible introducers (AMLRs, reg. 25) com garantia escrita e cópias sem demora. Subcontratação relevante notificada à CIMA | Revisão consoante a notação de risco; novo rastreio sem demora quando as listas de sanções são atualizadas |
| Luxemburgo | RR e RC, para cada fundo e cada gestor | Mais de 25% indica titularidade (Lei de 12 nov. 2004, art. 1.º) | Art. 3-3: recurso a terceiros se a informação estiver disponível de imediato; a responsabilidade fica com o fundo | Baseada no risco; limites do AMLR a partir de julho de 2027 |
| Irlanda | Funções ao abrigo da CJA 2010 e das orientações do CBI | Definição da 4.ª Diretiva AML via CJA 2010, s.26 (mesmo indicador de 25%) | s.40: apenas terceiro supervisionado e que consinta; nunca para diligência reforçada ou aprovação da direção de topo | A monitorização contínua não pode assentar no recurso a terceiros |
| Reino Unido | Funções ao abrigo das MLR 2017 | Mais de 25% das ações ou dos direitos de voto (reg. 5) | Reg. 39: quem recorre a terceiros é responsável; cópias de imediato, a pedido | Contínua, com frequência definida pelo risco |
| AMLR da UE (a partir de 10 jul. 2027) | Definido pelo AMLR | 25% ou mais (art. 52.º); para fundos, 25% das unidades de participação ou influência sobre a política de investimento (art. 61.º) | Art. 48.º a 49.º: cópias no prazo de 5 dias úteis, acordo escrito. Art. 18.º: decisões centrais não subcontratáveis, exceto fundos com aprovação do supervisor (art. 18.º, n.º 7) | Atualização pelo menos de 1 em 1 ano (risco mais elevado) ou de 5 em 5 anos (restantes), e sempre que haja alterações (art. 26.º, n.º 2) |
Duas linhas merecem destaque. O recurso a terceiros na Irlanda é estreito: as entidades «não podem recorrer ao terceiro para executar as medidas de diligência reforçada nem para dar a aprovação da direção de topo», diz o Central Bank. E o artigo 18.º, n.º 7, do AMLR foi escrito a pensar nos fundos: um fundo sem personalidade jurídica, ou apenas com um conselho que delegou o processamento das subscrições, pode subcontratar decisões de risco do cliente e de onboarding depois de o supervisor as aprovar. Inclua essa aprovação no plano para 2027.
Veja também KYC Transfronteiriço para documentos de vários países e Delaware, Wyoming e Nevada para entidades norte-americanas que ocultam os titulares.
Deve Manter um Registo Mestre do Investidor ou um Dossiê por Fundo?
Ambos. Mantenha um registo mestre por investidor e por relação com o cliente, e um dossiê de fundo para cada veículo, ligado a esse registo. O registo mestre guarda factos sobre o investidor; o dossiê de fundo guarda factos sobre o investimento e a decisão do fundo.
- Registo mestre: identidade verificada do investidor e de cada beneficiário efetivo e pessoa que exerce controlo; organograma de titularidade; estatuto de PEP; histórico de rastreio e alertas em aberto; fatores de risco base; datas de validade dos documentos; data de atualização prevista.
- Dossiê de fundo: documentos de subscrição; origem dos fundos para este compromisso e banco remetente; complementos exigidos pela jurisdição; a base de recurso a terceiros ou de delegação utilizada; a notação de risco do fundo; aprovação final pela pessoa responsável desse fundo.
Esta separação resolve o problema do instituidor que se torna PEP: o estatuto muda uma vez e o responsável de cada fundo ligado recebe uma tarefa de reavaliação. Também ajuda no resgate. As orientações da CIMA dizem que o produto só deve ser pago ao investidor e que, havendo diligência devida pendente, o pagamento deve aguardar até que esta seja recolhida e verificada. Um registo mestre mostra esse estado em todos os fundos que o investidor detém.
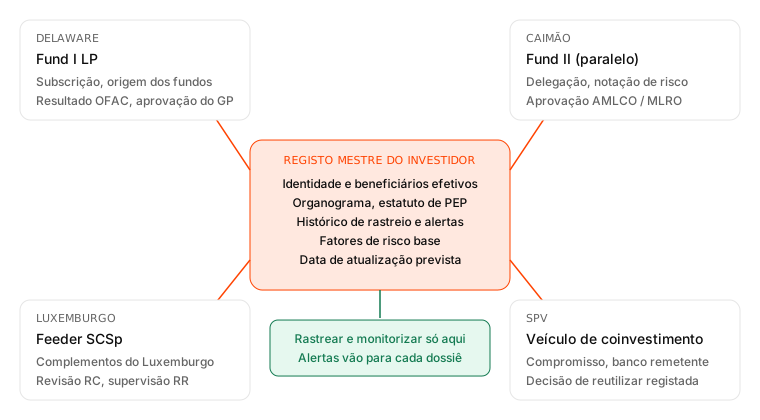
Figura 2. Modelo em estrela: os factos do investidor vivem uma única vez no registo mestre; cada dossiê de fundo regista o investimento, a base para a reutilização e a decisão do fundo.
Quando Pode o KYC Anterior Ser Reutilizado num Novo Fundo, e Quando Tem de Ser Atualizado?
O KYC anterior pode ser reutilizado quando se verificam três condições: o novo fundo tem uma base jurídica para o usar, o dossiê está dentro do seu prazo de atualização e nada o pôs em causa. Se alguma falhar, atualize os elementos afetados antes de aceitar a subscrição.
A base jurídica importa porque cada fundo é normalmente uma entidade obrigada autónoma. Bases comuns: delegação (um administrador a trabalhar segundo procedimentos que cada fundo adotou), recurso a um terceiro regulado e acordos de grupo. As orientações da CIMA dizem que não é necessário voltar a verificar a identidade quando uma entidade do grupo a verificou de forma compatível e confirma por escrito que os registos serão fornecidos a pedido, e o artigo 48.º, n.º 3, do AMLR permite o recurso dentro do grupo em termos semelhantes.
Também os reguladores norte-americanos avançaram no sentido da reutilização. A ordem de dispensa FIN-2026-R001 da FinCEN (13 de fevereiro de 2026) permite que bancos e corretoras identifiquem os beneficiários efetivos de um cliente pessoa coletiva na primeira conta e, depois, apenas quando os factos ponham a informação em causa ou os procedimentos de risco o exijam. As FAQ consolidadas sobre CDD (maio de 2026) permitem a reutilização se o cliente confirmar que a informação está atual e a confirmação ficar registada. Isto não vincula hoje os consultores de fundos privados, mas é um bom modelo para uma família de fundos: confirmar, registar, voltar a rastrear.
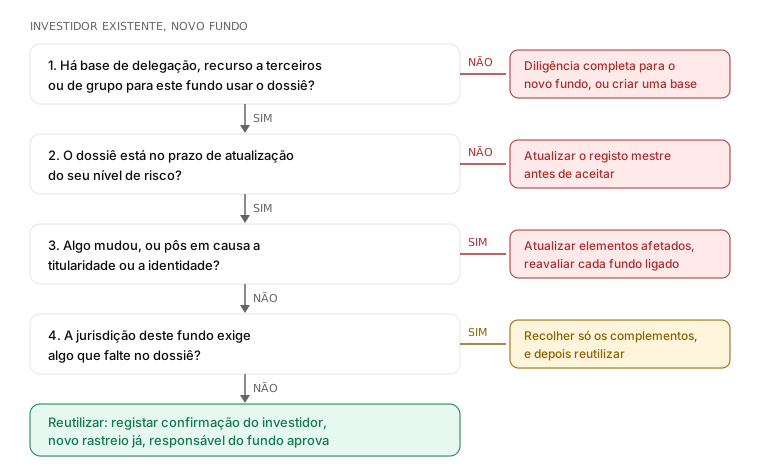
Figura 3. Decisão de reutilizar ou atualizar para um investidor que regressa. Os prazos de atualização são definidos pela sua política, dentro dos limites do artigo 26.º do AMLR a partir de julho de 2027.
Fatores de atualização a inscrever na política:
- A data de atualização do nível de risco foi ultrapassada, ou um documento de identificação caducou.
- Mudaram os titulares, as pessoas que exercem controlo ou os signatários.
- Um resultado positivo no rastreio, um novo estatuto de PEP ou notícias adversas credíveis.
- Dinheiro vindo de um banco, país ou terceiro inesperado, ou um resgate para uma conta que não está em nome do investidor.
- A jurisdição ou o perfil de risco do novo fundo é mais exigente do que aquele para o qual o dossiê foi construído.
Como Manter os Dados dos Clientes Segregados e o Acesso Controlado?
Trate cada cliente GP como um inquilino separado e cada fundo como uma fronteira de permissões dentro dele. Elimine duplicados dentro da família de fundos de um cliente; não funda investidores entre clientes.
Um fundo de pensões que investe com três promotores que administra são três clientes. Os fundos de cada promotor são entidades obrigadas distintas, com os seus próprios termos de confidencialidade, e a lei de proteção de dados (o RGPD na UE e no Reino Unido) limita a reutilização de dados pessoais recolhidos para a finalidade de um responsável pelo tratamento para a finalidade de outro. Se um investidor lhe pedir que reutilize documentos entre promotores, registe o consentimento e faça com que o fundo recetor estabeleça a sua própria base de recurso a terceiros.
Dentro de um cliente, defina o acesso por função e por fundo. Os analistas veem os fundos em que trabalham; o MLRO ou o RC de cada fundo vê os dossiês desse fundo e os registos mestre ligados; o GP vê o estado e os resultados, não a análise de suspeitas. Restrinja as notas relacionadas com SAR à função de MLRO, porque se aplicam as regras de proibição de divulgação (tipping-off), e registe cada consulta e exportação. A regra da CIMA de 2026 proíbe acordos de subcontratação em que limites de confidencialidade ou de proteção de dados possam dificultar o acesso da Autoridade, pelo que tem de conseguir mostrar quem detém o quê.
Como Aplicar Uma Única Metodologia de Risco em Todos os Fundos?
Use um núcleo de pontuação comum a todos os fundos e acrescente camadas por jurisdição. O núcleo torna as notações comparáveis em toda a carteira; as camadas mantêm cada fundo conforme com as suas próprias regras.
O núcleo pontua o tipo de investidor, a geografia, o estatuto de PEP, as notícias adversas, a complexidade da titularidade, a origem do património e o canal, os mesmos temas que as orientações da CIMA para fundos indicam. As camadas ajustam por fundo: um fundo das Ilhas Caimão só pode classificar um investidor como de baixo risco se isso for coerente com a Avaliação Nacional de Risco ou com as conclusões mais recentes da CIMA; um fundo irlandês não pode recorrer a um terceiro para a diligência reforçada; um fundo sujeito ao AMLR precisa de prazos de atualização dentro do artigo 26.º.
Duas regras mantêm isto sério. O registo mestre assume a notação mais elevada atribuída por qualquer fundo ligado, para que o mesmo family office não possa ser de alto risco nas Ilhas Caimão e de baixo risco no Delaware. E a metodologia pertence aos fundos: o artigo 18.º, n.º 3, do AMLR torna não subcontratável a aprovação das políticas e da avaliação de risco a nível da empresa, e a regra da CIMA coloca o quadro de governação no órgão de governo.
Como Fazer o Rastreio e a Monitorização Uma Única Vez para Toda a Carteira?
Rastreie todas as pessoas de todos os registos mestre (investidores, beneficiários efetivos, pessoas que exercem controlo, signatários) como uma única população e encaminhe depois cada alerta para cada fundo com que essa pessoa se relaciona. Um nome, uma investigação, e cada fundo regista a sua própria decisão.
As Ilhas Caimão definem agora a velocidade. A Rule on Compliance with Financial Sanctions da CIMA, em vigor desde 18 de setembro de 2026, exige que os clientes existentes e as pessoas a eles ligadas sejam rastreados «sem demora» quando uma lista de sanções é atualizada, idealmente poucas horas após uma designação da ONU. Para fundos norte-americanos, os dados de titularidade importam tanto como os nomes; veja Rastreio de Sanções OFAC para Fundos Privados nos EUA.
A monitorização ao nível da carteira apanha também o que nenhum fundo isolado vê, como uma única conta remetente a financiar investidores sem relação entre si, ou uma única pessoa a controlar várias entidades «sem relação». O artigo 26.º, n.º 1, do AMLR aponta no mesmo sentido, ao exigir que as entidades de um grupo tenham em conta as outras relações do cliente com o grupo ao fazer a monitorização.
O Que Deve Reportar a Cada Cliente GP?
Reporte o que o conselho de cada fundo precisa para cumprir a sua responsabilidade, fundo a fundo e num formato consistente. Um conselho que não consegue ver o trabalho não consegue demonstrar a um regulador que o supervisiona.
- Pipeline de onboarding: investidores pendentes, antiguidade e bloqueios.
- Distribuição do risco, com a lista das relações de alto risco e de PEP.
- Rastreio: alertas gerados, encerrados, escalados e em atraso.
- Atualização: dossiês a atualizar e em atraso, por nível.
- Recurso a terceiros e delegação: entidades em que se confia e o último teste de obtenção de documentos.
- Exceções, e quem as aprovou.
A atividade suspeita fica fora do relatório geral e segue pelo MLRO. O relatório alimenta o reporte do AMLCO ao conselho, exigido pelo menos uma vez por ano pela regra da CIMA de 2026. Guarde cada relatório como registo exportável; Trilhos de Auditoria AML cobre o que os inspetores esperam.
Que Modelo Operacional Funciona: Funções, Filas e SLA?
Organize-se por filas, não por clientes. Os analistas trabalham filas partilhadas para toda a carteira, enquanto cada fundo mantém um revisor e um responsável nomeados, o que dá escala sem diluir a responsabilidade.
| Função | Responsável por | Objetivo de exemplo (ilustrativo) |
|---|---|---|
| Analista de onboarding | Filas de novos investidores e de novos fundos; pontuação de risco de primeira linha | Dossiê para revisão no prazo de 2 dias úteis após o último documento |
| Analista de rastreio | Fila de alertas de toda a carteira | Alertas de sanções triados no mesmo dia útil |
| Revisor sénior / QA | Dossiês de risco médio e alto, decisões de reutilização, amostras de QA | Revisão no prazo de 2 dias úteis |
| AMLCO / MLRO / RC do fundo | Aprovações do fundo, escalamentos, SAR, reporte ao conselho | Escalamentos decididos no prazo de 5 dias úteis |
| Responsável de serviço ao cliente | Comunicação com o GP, insistências, relatórios | Relatório no prazo de 10 dias úteis após o fim do período |
Trabalhe com cinco filas: novo investidor, investidor existente num novo fundo, alertas, atualizações e escalamentos, com cada item identificado por cliente, fundo e jurisdição. Depois teste o modelo como os reguladores esperam: a Irlanda quer testes regulares de que os documentos de terceiros podem ser obtidos sem demora indevida, o AMLR fixa 5 dias úteis para as cópias em caso de recurso a terceiros, e a CIMA espera que um fundo se assegure regularmente de que os sistemas do seu delegado são fiáveis.
Como a Verifica Apoia uma Operação de KYC com Vários Fundos
A Verifica executa o trabalho ao nível do investidor num único fluxo guiado: verificação da autenticidade de documentos de identificação e outros documentos, vivacidade biométrica, rastreio de sanções, PEP e notícias adversas com tecnologia da LSEG Risk Intelligence, e mapeamento de titularidade efetiva para sociedades, trusts e fundos de fundos. Formulários inteligentes adaptam-se ao tipo de investidor, e os investidores carregam os documentos a partir do telemóvel ou do portátil.
Concluídas as verificações, a Verifica gera em menos de 60 segundos um dossiê KYC exportável e com data e hora, que pode ser anexado a cada dossiê de fundo. Tudo o que exige juízo é assinalado a um revisor humano em vez de ser aprovado automaticamente, e está disponível monitorização contínua (a monitorização contínua e os relatórios reforçados têm preço definido antes da ativação). A Verifica é software, não uma sociedade de advogados: os limiares de risco, a política e a aprovação final de cada fundo continuam com a sua equipa e os respetivos responsáveis.
Perguntas Frequentes
Temos de refazer o KYC para cada fundo em que um investidor entra?
Normalmente não. A identidade, a titularidade efetiva e o rastreio podem ser reutilizados se o dossiê estiver dentro da data de atualização, nada tiver mudado e a jurisdição do novo fundo não acrescentar nenhum requisito em falta. Cada fundo continua a registar a sua própria decisão: subscrição, origem dos fundos, um novo resultado de rastreio e aprovação final. Quando o novo fundo é uma entidade obrigada autónoma, a reutilização exige uma base de recurso a terceiros ou de delegação, e não apenas uma pasta partilhada.
Quem é responsável pelo KYC quando é o administrador do fundo a fazê-lo?
O fundo e, nos EUA a partir de 2028, o consultor. A regra da CIMA de 2026 diz que um prestador que recorre a um terceiro mantém a responsabilidade última. O AMLR da UE mantém a entidade obrigada plenamente responsável pelas tarefas subcontratadas, a secção 40(5) da CJA 2010 irlandesa mantém responsável a entidade que recorre a terceiros, e a regra da FinCEN para consultores permite a delegação mantendo o consultor plenamente responsável. O administrador responde perante o seu cliente nos termos do contrato.
Pode um fundo das Ilhas Caimão nomear alguém do seu administrador como MLRO?
Sim. As AML FAQs for funds da CIMA dizem que uma pessoa independente empregada por um prestador de serviços, como o administrador ou o gestor de investimento, pode ser nomeada MLRO ou DMLRO. O fundo tem de designar pessoas singulares de nível de direção como AMLCO, MLRO e DMLRO, e o MLRO e o DMLRO têm de ser pessoas diferentes. Uma mesma pessoa pode acumular as funções de AMLCO e de MLRO se for competente e tiver tempo suficiente.
Qual é a diferença entre recurso a terceiros e delegação no KYC de fundos?
No recurso a terceiros, outra entidade regulada faz a diligência devida segundo os seus próprios procedimentos e o fundo aceita o resultado, com direito a cópias a pedido. Na delegação ou subcontratação, um prestador faz o trabalho segundo os procedimentos e sob o controlo do fundo. As Guidance Notes da CIMA traçam esta linha. O Central Bank of Ireland acrescenta que o recurso a terceiros não pode abranger a monitorização contínua, a diligência reforçada nem a aprovação da direção de topo.
Com que frequência deve o KYC dos investidores ser atualizado nos vários fundos?
Em função do risco e de acontecimentos. A partir de 10 de julho de 2027, o artigo 26.º do AMLR da UE limita o intervalo entre atualizações a 1 ano para clientes de risco mais elevado e a 5 anos para os restantes, com atualização sempre que haja uma alteração relevante. Muitos administradores aplicam essa cadência a toda a carteira. O rastreio de sanções é mais rápido: a regra de sanções da CIMA de 2026 exige novo rastreio dos clientes existentes, sem demora, quando uma lista é atualizada.
Pode um administrador partilhar o KYC de um investidor entre dois clientes GP diferentes?
Não por defeito. Os fundos de cada cliente são entidades obrigadas distintas, com os seus próprios termos de confidencialidade, e a lei de proteção de dados limita a reutilização de dados pessoais para a finalidade de outro responsável pelo tratamento. Mantenha um registo do investidor separado por cliente. Reutilize entre clientes apenas quando o investidor consentir ou voltar a submeter os documentos e o fundo recetor tiver uma base documentada de recurso a terceiros. A eliminação de duplicados pertence ao interior da família de fundos de um cliente.
A regra da FinCEN para consultores de investimento de 2028 muda a forma como os fundos norte-americanos usam administradores?
Formaliza o modelo. A partir de 1 de janeiro de 2028, as RIA abrangidas e os exempt reporting advisers precisam de um programa AML/CFT e têm de submeter SAR. Os consultores podem delegar contratualmente partes do programa nos administradores de fundos, mas continuam plenamente responsáveis e têm de demonstrar o cumprimento aos inspetores. A FinCEN disse que poderá rever a regra antes disso e está a reapreciar, com a SEC, a proposta de CIP para consultores.
Para o calendário completo e o plano de implementação, veja A Regra AML para Consultores de Investimento Passou para 2028. Para escolher ferramentas, veja Software de KYC para Fundos de Investimento.
Fontes
- 31 CFR 1010.230, Beneficial ownership requirements for legal entity customers (Legal Information Institute, Cornell Law School, consultado em outubro de 2026).
- Exceptive Relief from Requirement to Identify and Verify Beneficial Owners at Each Account Opening, FIN-2026-R001 (FinCEN, 13 de fevereiro de 2026).
- Customer Due Diligence Rule: Consolidated Frequently Asked Questions (FinCEN, maio de 2026).
- Treasury Announces Postponement and Reopening of Investment Adviser Rule (Departamento do Tesouro dos EUA, 21 de julho de 2025).
- FinCEN Finalizes Two-Year Delay of the Investment Adviser AML Rule (Proskauer Rose, 14 de janeiro de 2026).
- What To Know About FinCEN's Investment Adviser AML Program Final Rule (Davis Wright Tremaine, 7 de outubro de 2024).
- Basic Information on OFAC and Sanctions, FAQ 11 (OFAC, Departamento do Tesouro dos EUA, consultado em outubro de 2026).
- Guidance Notes on the Prevention and Detection of Money Laundering, Terrorist Financing and Proliferation Financing in the Cayman Islands (CIMA, fevereiro de 2024).
- AML FAQs for Funds (CIMA, consultado em outubro de 2026).
- Rule: Effective Compliance Programme for the Prevention and Detection of Money Laundering, Terrorist Financing and Proliferation Financing for Financial Services Providers (CIMA, julho de 2026, em vigor desde 18 de setembro de 2026).
- Rule: Compliance with Financial Sanctions and Targeted Financial Sanctions (CIMA, julho de 2026, em vigor desde 18 de setembro de 2026).
- FAQ: Persons involved in AML/CFT for a Luxembourg investment fund or investment fund manager (CSSF, atualizado em março de 2021).
- Law of 12 November 2004 on the fight against money laundering and terrorist financing, coordinated text (CSSF, em francês, atualizado até 8 de agosto de 2026).
- Anti-Money Laundering and Countering the Financing of Terrorism Guidelines for the Financial Sector (Central Bank of Ireland, revisto a 23 de junho de 2021).
- Criminal Justice (Money Laundering and Terrorist Financing) Act 2010, section 26 (Law Reform Commission, revised acts, consultado em outubro de 2026).
- The Money Laundering, Terrorist Financing and Transfer of Funds Regulations 2017, regulation 39 (legislation.gov.uk, consultado em outubro de 2026).
- The Money Laundering, Terrorist Financing and Transfer of Funds Regulations 2017, regulation 5 (legislation.gov.uk, consultado em outubro de 2026).
- Regulation (EU) 2024/1624 on the prevention of the use of the financial system for money laundering or terrorist financing (EUR-Lex, Jornal Oficial, 19 de junho de 2024).
Rodolfo Santos é advogado especializado em compliance imobiliário, com mais de 10 anos de experiência em transações transfronteiriças, e cofundador da Verifica, uma plataforma de conformidade assente em IA para profissionais do imobiliário. Fechou mais de 150 transações imobiliárias num valor superior a 50 milhões de euros.