Como Reduzir o Tempo de Onboarding de Investidores: Um Caso de Estudo Antes e Depois
Um primeiro fundo ilustrativo de 150 milhões de dólares com 120 LP, analisado fase a fase: para onde vão realmente os dias, as sete mudanças que eliminam a maior parte deles e o que continua lento, compre o que comprar.
Resposta curta
Para reduzir o tempo de onboarding de investidores, corte o tempo de espera e não o tempo de trabalho. Comece o KYC quando um LP manifesta a intenção de investir (soft-circle) e não depois de chegarem os documentos de subscrição, use formulários que mudam consoante o tipo de investidor e bloqueiam submissões incompletas, faça o rastreio à medida que os documentos chegam, dê aos revisores um SLA de dois dias úteis e use assinatura eletrónica com lembretes agendados. No nosso modelo ilustrativo de um fundo de 150 milhões de dólares, o onboarding mediano de uma entidade desce de cerca de 40 dias para cerca de 13.
Pontos-chave
- Num processo manual típico, o dossiê só está a ser trabalhado durante algumas horas. Quase todo o tempo decorrido é fila de espera entre passagens de mão.
- O retrabalho causado por submissões que não estão em boas condições (NIGO, de not in good order) é o maior bloco isolado de tempo perdido, por isso prevenir erros à entrada compensa mais do que rever mais depressa.
- Fazer o KYC em paralelo com os documentos jurídicos, em vez de depois deles, retira uma fase inteira do caminho crítico.
- Entidades complexas, fundos de fundos e correspondências reais no rastreio continuam lentos. Planeie a data de fecho em função deles, e não do investidor mediano.
- Meça quatro números antes de mudar seja o que for: tempo até à aprovação, contactos por investidor, taxa de NIGO à primeira submissão e rondas de retrabalho.
Este artigo é o complemento concreto do nosso texto conceptual sobre reduzir o tempo até à aprovação no KYC. Esse texto explica o princípio. Este faz as contas para um único fundo, fase a fase, para que veja que mudança poupa que dias.
Em que fundo se baseia este caso de estudo?
É um compósito ilustrativo, não um cliente. Não publicamos dados de clientes, por isso construímos um fundo representativo e ancorámos o processo "antes" em referências de mercado publicadas. Os números "depois" são estimativas modeladas com pressupostos explícitos, não resultados que alguém tenha alcançado.
O compósito é um primeiro fundo privado de 150 milhões de dólares que capta junto de 120 LP antes de um primeiro fecho. A composição de LP é semelhante à de muitas captações de gestores emergentes:
| Tipo de investidor | Número | O que os torna lentos |
|---|---|---|
| Particulares (incluindo contas conjuntas e IRA) | 78 | Páginas em falta, campos de acreditação deixados em branco, documento de identificação caducado |
| Entidades operacionais, LLC, trusts, family offices | 30 | Declaração de titularidade efetiva, prova dos signatários autorizados, escrituras de trust |
| LP institucionais e fundos de fundos | 12 | A sua própria revisão jurídica, titularidade em várias camadas, side letters |
A base de partida assenta nestes números publicados:
- Atrasos no fecho de fundos. No inquérito da IQ-EQ a mais de 50 gestores de fundos (publicado em abril de 2026), 74% dos GP afirmaram que o KYC acrescenta seis a 30 dias aos prazos de fecho dos fundos, e 48% ainda gerem o KYC em folhas de cálculo e email.
- Duração do onboarding. O inquérito de 2025 da Fenergo a 600 decisores seniores de bancos, gestoras de ativos e administradores de fundos concluiu que os bancos corporativos do Reino Unido demoram em média mais de seis semanas a fazer o onboarding de um cliente. Um inquérito mais antigo da Thomson Reuters (2017) apontava 23 dias em média para gestores de investimento.
- Contactos. O mesmo inquérito da Thomson Reuters concluiu que as instituições julgam contactar um cliente quatro vezes durante o onboarding, enquanto os clientes empresariais relatam ser contactados oito vezes.
- Erros na primeira submissão. A Passthrough, fornecedora de documentos de subscrição, afirma que historicamente só 20% dos documentos de subscrição estão em boas condições quando são submetidos pela primeira vez. Trate-o como um número reportado por um fornecedor, mas corresponde ao que a maioria das equipas de operações de fundos descreve.
- Investidores perdidos. A Fenergo reporta que 74% das gestoras de ativos de nível 1 já perderam um cliente por causa de um onboarding lento (2024) e que o abandono médio do onboarding ronda os 10% (2025).
Quanto tempo demora o onboarding de investidores antes de qualquer mudança?
Na base de partida, um LP entidade mediano demora cerca de 40 dias de calendário desde a receção do dossiê de subscrição até à aprovação de compliance, e um particular mediano cerca de 21 dias (ilustrativo). Estes números situam-se dentro do intervalo de atraso de seis a 30 dias que os GP reportam à IQ-EQ e abaixo das seis semanas apontadas pela Fenergo para o onboarding corporativo no Reino Unido.
O processo de base é sequencial. O jurídico envia o dossiê de subscrição e o KYC só começa quando o dossiê regressa. O rastreio só começa quando os documentos KYC estão completos. Eis o LP entidade mediano:
| Fase | Dias (ilustrativo) | O que acontece | Quem está à espera |
|---|---|---|---|
| 1. Do convite à primeira resposta | 0 a 6 | Dossiê em PDF enviado por email; o LP abre-o quando calha | Fundo |
| 2. O LP monta o dossiê | 6 a 15 | O LP imprime, preenche, procura documentos constitutivos e identificações dos sócios, digitaliza | Fundo |
| 3. Fila de receção e verificação NIGO | 15 a 18 | As operações verificam se está completo; quatro em cada cinco dossiês têm um defeito | LP |
| 4. Retrabalho (média de duas rondas) | 18 a 30 | Email com a lista do que falta, o LP responde dias depois, surge uma segunda lacuna | Ambos |
| 5. Rastreio, UBO e revisão | 30 a 35 | O rastreio de sanções e PEP só corre agora; o revisor trata os alertas em lote | LP |
| 6. Assinatura e contra-assinatura | 35 a 40 | Páginas de assinatura manuscritas ou digitalizadas, o GP contra-assina no fim do mês | LP |
Há duas características desta tabela que determinam tudo o que se segue. Primeiro, a fase 4 é a mais longa e só existe porque a fase 2 deixa passar erros. Segundo, a fase 5 não pode começar antes de a fase 4 terminar, embora rastrear um nome não dependa de a página 14 do contrato de subscrição estar rubricada.
Para onde vão os dias: espera ou trabalho?
Quase tudo é espera. No compósito, o trabalho efetivo sobre um dossiê de entidade mediano (do LP, da equipa de operações do fundo e do revisor de compliance em conjunto) é de cerca de 9,5 horas, distribuídas por cerca de 28 dias úteis. Isso corresponde a perto de 4% do tempo decorrido.
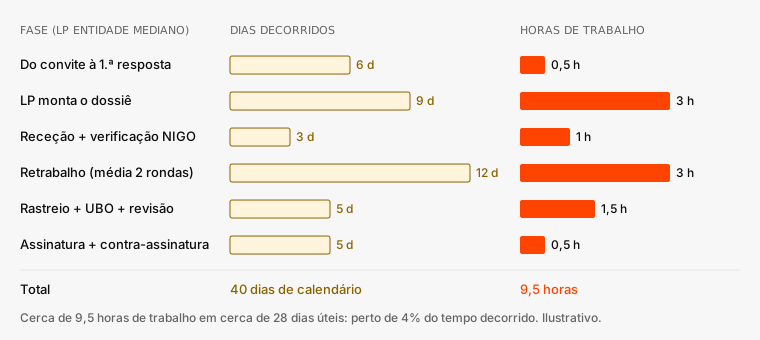
Figura 1. Dias decorridos versus horas de trabalho efetivo para um LP entidade mediano no processo de base. Compósito ilustrativo: as durações das fases estão calibradas pelos intervalos publicados citados neste artigo; as horas são estimativas nossas, não dados medidos.
Esta é a conclusão isolada mais útil do exercício. Se contratar mais um analista, acelera 9,5 horas de trabalho e deixa intactos 39 dias de fila de espera. As correções que contam eliminam passagens de mão, previnem retrabalho e permitem que as fases se sobreponham.
Onde os investidores ficam parados
Olhar para os 120 LP num único momento mostra onde a fila se acumula. Quatro semanas depois do envio dos dossiês, o fundo de base tem menos de metade dos LP aprovados e o maior grupo está preso em retrabalho.
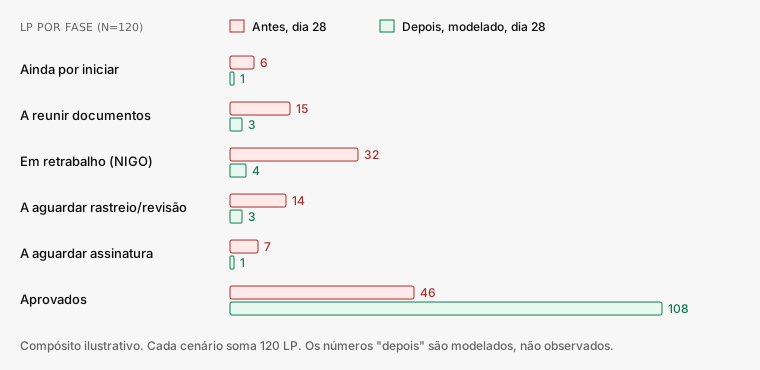
Figura 2. Onde estão os 120 LP do fundo compósito 28 dias após o convite. O atraso de base concentra-se no retrabalho e na fila de rastreio. Ilustrativo: a distribuição "depois" é um resultado do modelo com base nos pressupostos listados abaixo.
Que mudanças reduzem o tempo de onboarding de investidores?
Sete mudanças, cada uma dirigida a uma fase específica. Nenhuma baixa o padrão de compliance: recolhem-se os mesmos documentos e a mesma pessoa dá a aprovação. O que muda é quando o trabalho começa, como os erros são apanhados e quanto tempo um dossiê pode ficar parado sem que ninguém lhe toque.
- KYC antes do fecho. Envie o convite KYC quando um LP manifesta a intenção de compromisso (soft-circle), e não quando o contrato de subscrição assinado regressa. A identidade, a titularidade e o rastreio não dependem dos termos jurídicos finais, por isso podem correr enquanto os advogados ainda negoceiam side letters. Isto retira a maior parte da fase 1 do caminho crítico e permite que a fase 5 se sobreponha à fase 2. Limite prático: se o seu administrador ou placement agent exigir o dossiê completo antes de abrir um processo, combine primeiro a sequência com eles.
- Formulários inteligentes por tipo de investidor. Um dossiê genérico pede a um particular uma escritura de trust e esquece-se de pedir a uma LLC o seu operating agreement. Um formulário que se ramifica por tipo de investidor (particular, conjunto, IRA, LLC, trust, partnership, fundo de fundos) pede apenas o que se aplica. Para entidades, deve recolher cada pessoa singular que detenha 25% ou mais e uma pessoa com controlo, a estrutura definida na regra CDD da FinCEN em 31 CFR 1010.230, que muitos programas de fundos usam como referência mesmo quando não estão diretamente vinculados a ela. A nossa lista de documentos de LP por tipo de investidor enumera os elementos.
- Prevenção de NIGO à entrada. Os campos obrigatórios não podem ser saltados, o estatuto de acreditação tem de ser selecionado, as datas de validade são verificadas no carregamento e o signatário indicado tem de coincidir com a prova de signatário autorizado. Cada defeito apanhado no formulário é uma ronda de retrabalho que nunca começa. É esta a mudança com maior efeito no modelo.
- Rastreio em paralelo. Faça o rastreio de sanções, PEP e notícias adversas de cada pessoa e entidade no momento em que os seus dados são introduzidos, em vez de em lote depois de o dossiê estar completo. Os alertas chegam à fila do revisor enquanto o LP ainda está a carregar documentos. Para saber o que o rastreio tem de cobrir, incluindo a Regra dos 50 Por Cento da OFAC para entidades detidas, veja o nosso guia sobre rastreio OFAC para fundos privados dos EUA.
- Assinatura digital. Ao abrigo da lei federal ESIGN Act, 15 U.S.C. 7001(a), não pode ser negado efeito jurídico a uma assinatura ou contrato no comércio interestadual apenas por ser eletrónico. Verifique os documentos do seu fundo e os requisitos locais de qualquer LP de fora dos EUA, mas na maioria das subscrições nos EUA a assinatura eletrónica elimina o ciclo de imprimir, assinar e digitalizar e o lote de contra-assinaturas no fim do mês.
- SLA para revisores e um responsável nomeado. Comprometa-se a tratar um dossiê completo em dois dias úteis e atribua a cada LP um responsável de onboarding nomeado. A Alter Domus inclui entre as suas práticas de onboarding de fundos tanto um único responsável de onboarding por LP como SLA de onboarding partilhados (fevereiro de 2026). O SLA transforma a revisão de um lote semanal numa fila pela qual alguém responde.
- Lembretes agendados, depois uma pessoa. Lembretes automáticos em dias fixos (no modelo: dias 2, 5 e 9), cada um a listar exatamente o que está em falta, seguidos de uma chamada das relações com investidores no dia 10. Os lembretes que nomeiam o elemento em falta têm resposta; "por favor conclua o seu onboarding" não tem. O nosso texto sobre aumentar as taxas de resposta no KYC aborda a conceção das mensagens.
Como fica o calendário de onboarding depois das mudanças?
No modelo, o onboarding mediano de uma entidade desce de cerca de 40 dias para cerca de 13, e o de um particular mediano de cerca de 21 dias para cerca de 6. A maior parte do ganho vem de dois sítios: o retrabalho encolhe de 12 dias para 3 e o rastreio sai por completo do caminho crítico.
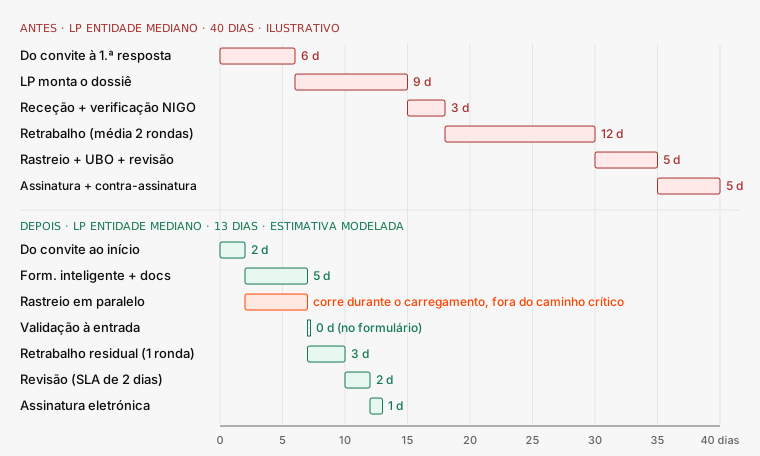
Figura 3. Cronologia antes e depois para um LP entidade mediano no fundo compósito. Ilustrativo: a base de partida está calibrada por referências publicadas; a cronologia "depois" é uma estimativa modelada com os pressupostos abaixo, não um resultado observado.
| Métrica (fundo compósito) | Antes (ilustrativo) | Depois (modelado) |
|---|---|---|
| Tempo mediano até à aprovação, particulares | 21 dias | 6 dias |
| Tempo mediano até à aprovação, entidades | 40 dias | 13 dias |
| Tempo mediano até à aprovação, institucionais e fundos de fundos | 55 dias | 41 dias |
| Taxa de NIGO à primeira submissão | 80% | 25% |
| Média de rondas de retrabalho por LP | 2,0 | 0,3 |
| Contactos enviados por LP entidade | 8 | 4 (3 automáticos) |
| Horas de trabalho efetivo por LP entidade | 9,5 | Cerca de 4 |
| LP aprovados no dia 28 | 46 de 120 | 108 de 120 |
O modelo assenta nestes pressupostos. Altere qualquer um deles e os números "depois" mudam:
- NIGO à primeira submissão de 25%. Deliberadamente mais conservador do que a taxa de mais de 80% em boas condições que a Passthrough reivindica para a sua própria plataforma. Os defeitos restantes são coisas que um formulário não consegue verificar, como uma escritura de trust que afinal foi substituída.
- Os convites KYC são enviados no soft-circle, em mediana 10 dias antes do momento em que o contrato de subscrição teria regressado.
- Os revisores cumprem um SLA de dois dias úteis em 90% dos dossiês completos.
- Os alertas de rastreio são sobretudo falsos positivos resolvidos dentro do mesmo SLA. As correspondências reais seguem para diligência devida reforçada e ficam excluídas da mediana.
- Os contactos seguem o número de oito do lado do cliente apurado pela Thomson Reuters para a base de partida, e a cadência de lembretes acima mais uma chamada humana para o cenário "depois".
O que não ficou mais rápido, e porquê?
A cauda longa. No modelo, os LP institucionais e os fundos de fundos só melhoram de cerca de 55 para cerca de 41 dias, e o LP do percentil 90 quase não se mexe. Isto importa porque são os investidores mais lentos de que precisa para um fecho, e não o mediano, que determinam a data de fecho.
- Titularidade em várias camadas. Uma estrutura de fundo de fundos ou de trust dentro de uma LLC exige que a titularidade seja seguida camada a camada até às pessoas singulares. Os formulários tornam o pedido mais claro, mas não conseguem fazer com que um administrador externo noutro fuso horário responda mais depressa. O nosso guia sobre como desemaranhar a titularidade efetiva última explica o método.
- O processo do próprio LP. Os investidores institucionais encaminham as subscrições através dos seus próprios advogados, comité de investimento e políticas de assinatura. Nada disso está no seu fluxo de trabalho.
- Correspondências reais no rastreio. Uma correspondência genuína com um PEP ou próxima de sanções despoleta diligência devida reforçada e uma revisão da origem do património. Isso deve demorar o tempo que for preciso. Um processo mais rápido que a resolve em dois dias é um processo mais fraco, não um melhor.
- Ausência de resposta. Alguns LP simplesmente deixam de responder. Os lembretes reduzem isto, mas não o eliminam, e a taxa média de abandono de cerca de 10% que a Fenergo aponta para as instituições financeiras lembra que alguns investidores nunca chegarão ao fim.
- Decisões de política. Aceitar ou não uma cópia certificada, saber se um detentor de 20% precisa de verificação completa numa estrutura de risco mais elevado: são decisões de juízo para o seu responsável de compliance, e o software deve encaminhá-las, não tomá-las.
A resposta prática é identificar os LP da cauda longa no primeiro dia (cada fundo de fundos, cada entidade com várias camadas, cada instituição de fora dos EUA) e começar por eles, com um responsável nomeado e uma linha direta para o respetivo administrador.
A regulação também não vai encurtar esta cauda. A regra da FinCEN sobre programas AML para consultores registados e consultores com reporte isento entra agora em vigor a 1 de janeiro de 2028, depois de uma regra final publicada a 2 de janeiro de 2026 a ter adiado dois anos, e a FinCEN afirmou que uma regra separada sobre programas de identificação de clientes para consultores será tratada num procedimento regulatório conjunto com a SEC. O nosso artigo sobre a regra AML de 2028 para consultores explica o que construir desde já.
Como mede a sua própria base de partida de onboarding?
Recolha os registos temporais de 20 a 30 LP do seu último fecho e calcule quatro números. Não consegue saber qual das sete mudanças vai compensar enquanto não souber para onde vão os seus próprios dias.
Meça a sua base de partida
- Tempo até à aprovação. Dias de calendário desde o envio do convite até à aprovação de compliance. Reporte a mediana e o percentil 90, por tipo de investidor.
- Contactos por investidor. Conte cada pedido enviado de informação ou assinatura, por email, chamada ou mensagem no portal. Conte do lado do LP, não de memória da sua equipa.
- Taxa de NIGO à primeira submissão. Percentagem de primeiras submissões com pelo menos um defeito que exige ação do LP.
- Taxa de retrabalho. Número médio de rondas de devolução ao LP por investidor, e os dias que cada ronda acrescenta.
- Opcional: peso da espera. Para cinco dossiês, registe os minutos de trabalho efetivo por fase e divida pelo tempo decorrido. Conte com uma percentagem de um só dígito.
Uma folha de cálculo com seis colunas de registo temporal por LP (convidado, primeira resposta, primeira submissão, em boas condições, rastreio concluído, aprovado) é suficiente. A maior parte dos dados já está no seu email e nas suas pastas de documentos.
Lista de verificação: como reduzir o tempo de onboarding de investidores
Siga-a por ordem. Os primeiros pontos custam pouco e eliminam mais dias.
- Meça os quatro números de base acima para o seu último fecho.
- Classifique cada LP esperado por tipo de investidor e sinalize as estruturas de cauda longa no primeiro dia.
- Envie os convites KYC no soft-circle, em paralelo com os documentos jurídicos.
- Substitua o dossiê genérico por formulários que se ramificam por tipo de investidor.
- Torne obrigatórios antes da submissão os campos exigidos, a seleção da acreditação e a prova de signatário; verifique a validade dos documentos de identificação no carregamento.
- Rastreie cada pessoa e entidade à medida que são introduzidas, e não depois de o dossiê estar completo.
- Atribua um responsável de onboarding nomeado por LP.
- Defina e divulgue um SLA de revisão para dossiês completos, e acompanhe os incumprimentos semanalmente.
- Agende lembretes que nomeiem o elemento em falta e depois escale para uma chamada.
- Use assinatura eletrónica nos documentos de subscrição e na contra-assinatura quando os seus documentos e a jurisdição do LP o permitirem.
- Mantenha um registo datado de cada pedido, carregamento, resultado de rastreio e decisão, para que a rapidez não lhe custe um trilho de auditoria pronto para inspeção.
- Volte a medir depois do fecho seguinte e compare com a base de partida.
Onde entra a Verifica
A Verifica cobre as mudanças 2, 3, 4 e a maior parte da 7 num único fluxo guiado. Os investidores recebem formulários inteligentes adaptados ao seu tipo e carregam documentos a partir do telemóvel ou do portátil. As verificações de documentos de identificação oficiais e de autenticidade documental, a prova de vida biométrica, o rastreio de sanções, PEP e notícias adversas através de uma integração com a LSEG Risk Intelligence e o mapeamento de UBO para sociedades, trusts e fundos de fundos correm todos no mesmo fluxo. Tudo o que exija juízo é sinalizado a um revisor humano em vez de ser aprovado automaticamente.
Concluídas as verificações, a Verifica gera um dossiê KYC conforme em menos de 60 segundos, com um trilho de auditoria datado e exportável. A monitorização contínua está disponível após o onboarding. A Verifica é software, não uma sociedade de advogados: os seus limiares de risco, a política e a aprovação ficam com a sua equipa, e os limites da cauda longa descritos acima aplicam-se a qualquer ferramenta, incluindo a nossa.
Perguntas Frequentes
Quanto tempo demora normalmente o onboarding de investidores?
Depende muito do tipo de investidor. Os inquéritos publicados dão um intervalo: 74% dos GP num inquérito de 2026 da IQ-EQ afirmaram que o KYC acrescenta seis a 30 dias aos prazos de fecho dos fundos, e a Fenergo concluiu que os bancos corporativos do Reino Unido demoram em média mais de seis semanas por cliente. No nosso compósito ilustrativo, um processo manual demora cerca de 21 dias para um LP particular e cerca de 40 dias para uma entidade.
Qual é a forma mais rápida de reduzir o tempo de onboarding de investidores?
Prevenir submissões que não estão em boas condições. As rondas de retrabalho são normalmente a fase isolada mais longa, porque cada uma implica um email, uma espera pelo investidor e uma nova revisão. Formulários que se ramificam por tipo de investidor e recusam submissões incompletas eliminam a maior parte desse ciclo. Começar o KYC no soft-circle, em paralelo com os documentos jurídicos, é a segunda maior alavanca.
O que significa NIGO no onboarding de investidores?
NIGO significa not in good order, ou seja, que não está em boas condições. Uma submissão de subscrição ou de KYC é NIGO quando não pode ser processada tal como foi recebida: uma página de assinatura em falta, uma secção de acreditação em branco, um documento de identificação caducado ou informação de titularidade que não bate certo. A taxa de NIGO à primeira submissão é a percentagem de submissões iniciais com pelo menos um defeito deste tipo.
O KYC pode começar antes de o contrato de subscrição estar assinado?
Normalmente, sim. A verificação de identidade, a recolha de informação sobre a titularidade efetiva e o rastreio de sanções não dependem dos termos jurídicos finais, por isso muitos fundos começam-nos quando um investidor manifesta a intenção de compromisso (soft-circle). Confirme a sequência com os advogados do fundo, o administrador e qualquer placement agent, já que alguns exigem o dossiê completo antes de abrir um processo, e não aceite fundos antes de as verificações estarem concluídas.
As assinaturas eletrónicas são válidas nos documentos de subscrição de fundos?
Na maioria das transações nos EUA, sim. O ESIGN Act, 15 U.S.C. 7001(a), estabelece que não pode ser negado efeito jurídico a uma assinatura ou contrato no comércio interestadual apenas por ser eletrónico. Verifique se os documentos do seu fundo exigem assinatura manuscrita e confirme as regras locais para investidores de fora dos EUA, que variam consoante a jurisdição.
Que investidores demoram mais tempo no onboarding, e porquê?
Fundos de fundos, entidades com várias camadas e LP institucionais. A sua titularidade tem de ser seguida através de várias camadas até às pessoas singulares, muitas vezes por intermédio de um administrador externo, e os seus próprios advogados e comité de investimento acrescentam passos fora do seu controlo. Identifique-os no primeiro dia, comece por eles e atribua-lhes um responsável nomeado em vez de esperar pelo ciclo geral de lembretes.
A regra AML de 2028 para consultores de investimento vai tornar o onboarding mais lento?
Pode acrescentar requisitos formais, mas não deverá alongar muito um processo bem desenhado. A regra da FinCEN sobre programas AML para consultores entra em vigor a 1 de janeiro de 2028, e uma regra separada sobre identificação de clientes para consultores ainda está a ser desenvolvida com a SEC. Os fundos que já recolhem dados estruturados de identidade e titularidade e fazem o rastreio em paralelo vão sobretudo documentar trabalho que já fazem.
Como meço o tempo de onboarding de investidores?
Registe seis marcas temporais por LP: convidado, primeira resposta, primeira submissão, em boas condições, rastreio concluído e aprovado. A partir delas, calcule o tempo até à aprovação mediano e no percentil 90 por tipo de investidor, os contactos por investidor, a taxa de NIGO à primeira submissão e as rondas de retrabalho. Vinte a trinta LP do seu último fecho bastam para ver para onde vão os dias.
Fontes
- From back-office formality to front-line differentiator: five key findings from our fund managers' KYC survey, IQ-EQ, 30 de abril de 2026.
- Know your customer and keep them happy: KYC challenges and opportunities for private markets fund managers, IQ-EQ, 16 de março de 2026 (atualizado a 2 de junho de 2026).
- Global financial institutions struggle with rising client losses and compliance costs as AI adoption increases, Fenergo, 7 de outubro de 2025.
- Fenergo report says 70% of banks lost clients to onboarding delays in 2025, Fintech News Singapore, outubro de 2025.
- Global KYC Trends in 2024 for Asset Management, Fenergo, 2024.
- KYC pain: financial institutions and their clients still struggling with ongoing challenges (inquéritos globais de KYC da Thomson Reuters de 2017), The Global Treasurer, 2 de novembro de 2017.
- Automate your investor onboarding, Passthrough (página do fornecedor, consultada em outubro de 2026).
- Accelerating fund onboarding: 7 best practices to impress new LPs, Alter Domus, 4 de fevereiro de 2026.
- 31 CFR 1010.230, Beneficial ownership requirements for legal entity customers, Legal Information Institute, Cornell Law School.
- 15 U.S.C. 7001, General rule of validity (ESIGN Act), Legal Information Institute, Cornell Law School.
- FinCEN finalizes two-year delay of the investment adviser AML rule, Proskauer Rose LLP, janeiro de 2026.
Rodolfo Santos é advogado especializado em compliance imobiliário, com mais de 10 anos de experiência em transações transfronteiriças, e cofundador da Verifica, uma plataforma de conformidade assente em IA para profissionais do imobiliário. Fechou mais de 150 transações imobiliárias num valor superior a 50 milhões de euros.