Como Automatizar o KYC de Investidores: O Fluxo, os Pontos de Controlo Humanos e um Lançamento em 90 Dias
Que passos entregar ao software, quais manter com um revisor identificado, como definir limiares e tratar falsos positivos, e um plano a 30/60/90 dias para o pôr a funcionar num fundo pequeno ou médio.
Resposta curta
Para automatizar o KYC de investidores, construa um único fluxo que se ramifica por tipo de investidor e deixe o software executar os passos repetitivos: receção, documento de identificação e vivacidade, verificação de documentos, mapeamento da titularidade, rastreio de sanções e PEP, montagem do dossiê e monitorização contínua. Mantenha as pessoas nas decisões que exigem juízo: alterações à classificação de risco, decisão sobre correspondências, diligência reforçada e aprovação final. Escreva primeiro os seus limiares, faça um piloto com subscrições reais e alargue ao longo de cerca de 90 dias.
Pontos-chave
- A automatização deve recolher, comparar e encaminhar, não aprovar. O AMLR da UE (a partir de 10 de julho de 2027) exige «intervenção humana significativa» nas decisões automatizadas de onboarding.
- A maioria dos passos é «assistida»: o software prepara a prova, uma pessoa avalia-a.
- Escreva e controle as versões do manual de regras antes de configurar qualquer ferramenta.
- Resolva os alertas de rastreio com identificadores e registe uma fundamentação para cada decisão.
- Escolha um único sistema de registo e condicione o closing a «aprovado», não a «documentos recebidos».
O que significa automatizar o KYC de investidores?
Automatizar o KYC de investidores significa que o software executa os passos repetitivos de recolha, verificação e rastreio para cada subscritor e envia tudo o que exige juízo para uma pessoa identificada. Não significa que um sistema aprove investidores por si só.
Na Europa, essa fronteira está agora escrita na lei. Nos termos do artigo 76.º, n.º 5, do Regulamento Anti-Branqueamento da UE, o Regulamento (UE) 2024/1624, as entidades só podem confiar em decisões de processos automatizados ou de sistemas de IA se qualquer decisão de iniciar, recusar ou manter uma relação, ou de aumentar ou reduzir a extensão da diligência, «estiver sujeita a uma intervenção humana significativa para garantir a exatidão e a adequação dessa decisão». O regulamento aplica-se a partir de 10 de julho de 2027.
As regras dos EUA não têm texto equivalente, mas o Framework for OFAC Compliance Commitments da OFAC (maio de 2019) espera que a tecnologia usada nos controlos internos seja «selecionada e calibrada» ao perfil de risco da organização e testada regularmente. Isso pressupõe que uma pessoa é dona das configurações e dos resultados.
Este guia é o manual operacional dessa divisão. Para a lista de documentos por tipo de LP, veja Como Automatizar a Recolha de Documentos KYC e o Rastreio de Sanções para Novos Investidores; para tecnologia e custos, O Guia Definitivo do KYC/AML Automatizado; para construir ou licenciar, Construir ou Comprar.
Quais são as etapas de um fluxo automatizado de KYC de investidores?
Um fluxo completo tem dez etapas, da receção à monitorização contínua, com quatro pontos de controlo humanos: classificação de risco, decisão sobre correspondências e diligência reforçada (EDD), aprovação e revisão de alertas. A Figura 1 mostra como se ligam.
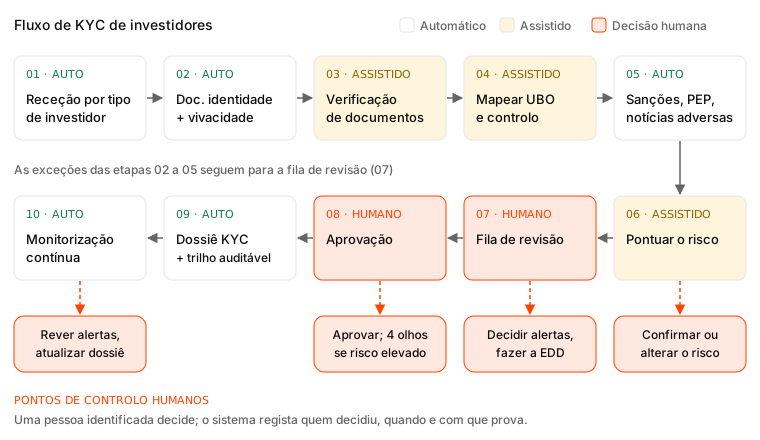
Figura 1. As dez etapas de um fluxo automatizado de KYC de investidores. O software executa os passos a branco e a âmbar; os quatro pontos de controlo a laranja são decisões que um revisor identificado toma e que o sistema regista.
- Receção por tipo de investidor. Encaminhe o subscritor por tipo (pessoa singular, trust, sociedade ou LLC, parceria, fundo de fundos, fundo de pensões, nomeado) para que cada um veja apenas os campos e carregamentos de que precisa. Recolha aqui a residência fiscal, a origem dos fundos e o montante do compromisso; alimentam a pontuação de risco.
- Documento de identificação e vivacidade. O sistema verifica os elementos de segurança e a validade do documento e faz corresponder uma selfie em direto à fotografia. As falhas seguem para a fila de revisão, não para uma rejeição silenciosa. A Guidance on Digital Identity do GAFI (março de 2020) afirma que a identificação remota com recurso a «sistemas de identidade digital fiáveis e independentes, com medidas adequadas de mitigação de risco, pode apresentar um nível de risco normal, e pode até ser de risco mais baixo». O regulamento 28(19) das MLR 2017 do Reino Unido aceita a identificação eletrónica que esteja «protegida contra fraude e utilização indevida».
- Verificação de documentos. Documentos constitutivos, escrituras de trust, listas de signatários e comprovativos de morada são verificados quanto a completude, data e coerência. A extração pode ser automatizada; aceitar uma escritura de trust estrangeira invulgar não pode.
- Mapeamento de UBO e de controlo. Recolha a cadeia de titularidade até cada pessoa singular no seu limiar ou acima dele, mais uma pessoa com controlo. O 31 CFR 1010.230 usa 25 por cento do capital e «uma única pessoa com responsabilidade significativa de controlar, gerir ou dirigir» a entidade; o artigo 52.º do AMLR também usa 25 por cento, multiplicado ao longo de cada camada. O software faz as contas; uma pessoa avalia se a estrutura faz sentido. Veja Verificação de Titularidade Efetiva.
- Rastreio. Rastreie todas as partes, não apenas o subscritor, face a dados de sanções, PEP e notícias adversas. Ao abrigo da Regra dos 50 Por Cento da OFAC (FAQ 399), uma entidade detida em 50 por cento ou mais, em agregado, por pessoas bloqueadas fica ela própria bloqueada, pelo que o rastreio precisa dos dados de titularidade da etapa 4. Veja Rastreio de Sanções OFAC para Fundos Privados nos EUA.
- Pontuação de risco. O sistema aplica as suas regras escritas para produzir uma classificação provisória; um revisor confirma as classificações elevadas e regista qualquer alteração.
- Fila de revisão. Possíveis correspondências, falhas de vivacidade, documentos em falta, lacunas de titularidade e pontuações elevadas chegam a uma única fila, cada um com um código de motivo, um responsável e uma data-limite.
- Aprovação. Um aprovador identificado dá a aprovação, com um segundo aprovador para investidores de risco elevado.
- Dossiê KYC e trilho de auditoria. Documentos, resultados, decisões e fundamentação vão para um único dossiê com data e hora; veja Como Construir um Trilho de Auditoria AML Defensável.
- Monitorização contínua. Uma nova designação, uma mudança de titularidade, uma nova conta bancária para distribuições, uma transmissão de participação ou uma data de atualização reabrem o dossiê.
Que passos de KYC deve automatizar, assistir ou manter manuais?
Automatize os passos em que os dados de entrada são estruturados e a resposta certa não depende do contexto. Use «assistir» quando o software consegue preparar a prova mas uma pessoa tem de a avaliar. Mantenha manual cada decisão que inicia, recusa ou termina uma relação, ou que altera o nível de diligência aplicado.
| Passo | Modo | O software faz | Uma pessoa faz |
|---|---|---|---|
| Receção e encaminhamento de formulários | Automatizar | Ramifica por tipo de investidor, valida campos, insiste nos elementos em falta | Aprova o desenho do formulário; trata investidores que não cabem em nenhum tipo |
| Documento de identificação e vivacidade | Automatizar | Lê o documento, verifica autenticidade e validade, faz corresponder a selfie à fotografia | Analisa falhas e resultados de baixa confiança |
| Comprovativo de morada, documentos constitutivos | Assistir | Extrai dados, verifica datas e coerência | Aceita documentos invulgares ou noutras línguas |
| Mapeamento de UBO e de controlo | Assistir | Calcula a titularidade indireta, sinaliza lacunas nas camadas inferiores | Avalia se a estrutura é plausível; confirma a pessoa com controlo |
| Rastreio de sanções, PEP e notícias adversas | Automatizar | Rastreia todas as partes; volta a rastrear quando as listas ou os dados mudam | É dona das configurações de listas e limiares |
| Decisão sobre correspondências | Manter manual | Mostra a entrada da lista ao lado dos identificadores do investidor | Decide se é correspondência verdadeira ou falsa e regista porquê |
| Origem dos fundos e do património | Assistir | Recolhe declarações e prova documental | Decide se a explicação é credível |
| Classificação de risco | Assistir | Calcula uma pontuação provisória a partir de regras escritas | Confirma classificações elevadas; documenta alterações |
| Diligência reforçada | Manter manual | Abre a lista de verificação de EDD, pede documentos adicionais | Conduz e conclui a EDD |
| Aprovação ou rejeição | Manter manual | Bloqueia a aprovação enquanto houver itens em aberto | Aprova; segundo aprovador para risco elevado |
| Montagem do dossiê KYC | Automatizar | Compila o dossiê com data e hora e o registo de auditoria | Verifica por amostragem para controlo de qualidade |
| Monitorização contínua | Automatizar alertas | Volta a rastrear, acompanha datas de atualização, sinaliza alterações | Analisa alertas; decide atualizar ou terminar a relação |
As linhas «assistir» concentram a maior parte da poupança de tempo. Um revisor que vê a data de nascimento, a nacionalidade e o número de passaporte do investidor alinhados com uma entrada da lista fecha-a em minutos, não numa tarde.
Como definir as regras e os limiares?
Escreva-os antes de configurar o que quer que seja e dê a cada um um responsável. A Guidance on Sanctions Screening do Wolfsberg Group (2019) afirma que um quadro de governação «deve conter a fundamentação documentada das decisões baseadas no risco, como as tomadas para apoiar a criação de regras de rastreio e a definição de limiares».
Um manual de regras exequível para um fundo pequeno ou médio tem cinco partes:
- Fatores de risco. Tipo de investidor, país de residência e de origem dos fundos, estatuto de PEP, complexidade da titularidade e montante da subscrição face ao património conhecido. Mantenha-o curto o suficiente para que um revisor consiga explicar qualquer pontuação numa frase.
- Escalões de classificação e consequências. Por exemplo, baixo significa diligência normal e atualização a cinco anos; elevado significa EDD, aprovação sénior e atualização anual. Para entidades da UE, o artigo 26.º do AMLR limita o intervalo de atualização a um ano para clientes de risco mais elevado e a cinco anos para os restantes.
- Impedimentos absolutos. Uma correspondência de sanções confirmada, a recusa em identificar um beneficiário efetivo, um documento que falha as verificações de autenticidade.
- Limiares de titularidade. 25 por cento tanto no 31 CFR 1010.230 como no artigo 52.º do AMLR; muitos fundos descem mais para estruturas de risco elevado. Mantenha isto separado do teste de agregação de 50 por cento da OFAC.
- Configuração do rastreio. Que listas, quão aproximada é a correspondência, se os pseudónimos fracos são rastreados, com que rapidez os dados do fornecedor acompanham as alterações às listas oficiais. O Wolfsberg trata cada uma como uma escolha baseada no risco a documentar.
Controle as versões do manual de regras, para que um dossiê aprovado em março possa ser lido face às regras de março.
Como tratar os falsos positivos de sanções e PEP?
Resolva cada alerta com identificadores, não com instinto. A FAQ 5 da OFAC afirma que «muitas possíveis correspondências identificadas através do rastreio são falsos positivos», e o seu método pergunta se a parte listada é do mesmo tipo de parte, quanto do nome corresponde e se a sua contraparte tem «uma data de nascimento, um número de identificação ou uma nacionalidade diferentes». A Figura 2 transforma isso num percurso de decisão.
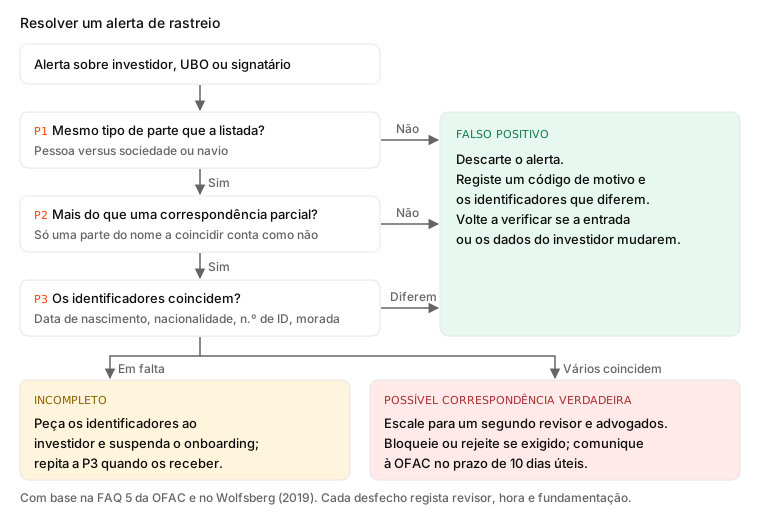
Figura 2. Um percurso de decisão para alertas de rastreio, adaptado da FAQ 5 da OFAC. A maioria dos alertas fecha entre a P1 e a P3 quando a receção recolheu os identificadores completos; o prazo de comunicação aplica-se quando são bloqueados bens ou rejeitada uma transação ao abrigo das sanções da OFAC.
Cinco regras operacionais mantêm a fila gerível sem deixar escapar correspondências reais:
- Recolha os identificadores na receção. A data de nascimento, a nacionalidade e o número de identificação resolvem a maioria das correspondências de nome; muito tempo de fila vai para perseguir dados que a receção devia ter recolhido.
- Registe um motivo para cada decisão. O Wolfsberg espera que os revisores decidam com base nos dados «e, em seguida, registem a fundamentação relevante». Um código de motivo mais uma frase chegam.
- Use listas de supressão com cuidado. O Wolfsberg descreve as listas de «Good Guys» como uma forma de «gerir alertas de falsos positivos recorrentes». Atribua a cada entrada um responsável e volte a verificá-la quando os dados de qualquer das partes mudarem.
- Não ajuste os limiares para atingir uma meta de volume. Afrouxar a correspondência aproximada é uma decisão de risco: documente-a, teste-a face a correspondências conhecidas e variantes de nomes e obtenha aprovação. O Framework da OFAC aponta a falta de atenção a grafias alternativas como causa recorrente de infrações.
- Escale depressa as correspondências reais. Segundo a FAQ 5 da OFAC, se bloquear bens ou rejeitar uma transação por causa das sanções da OFAC, «tem de comunicar a ação à OFAC no prazo de 10 dias úteis».
Onde se liga o KYC ao resto dos sistemas do fundo?
Decida qual é o sistema de registo do estado e dos documentos KYC; tudo o resto deve ler a partir dele em vez de guardar cópias. A maioria dos fundos tem quatro pontos de integração, mais os eventos de pagamento.
- Documentos de subscrição e portal do investidor. O portal deve lançar o KYC para o tipo de investidor certo e pré-preencher o nome, o tipo de entidade e o compromisso. Condicione o closing a KYC «aprovado», não a «documentos recebidos».
- Administrador do fundo. Se o seu administrador realiza as verificações AML dos investidores, acorde quem é dono do dossiê, quem aprova e como o estado regressa até si. Dois processos de KYC paralelos para o mesmo investidor são um desperdício comum.
- CRM. Envie o estado, a classificação de risco e a data de atualização, não passaportes nem resultados de rastreio. Quanto menos sistemas guardarem documentos de identidade, menor a sua exposição em matéria de privacidade.
- Data room. As data rooms de negócios foram construídas para partilha alargada; os dossiês KYC podem conter dados biométricos que algumas leis estaduais dos EUA regulam (veja privacidade biométrica e KYC nos EUA). Mantenha-os separados.
- Eventos de pagamento. Uma conta bancária alterada antes de uma distribuição, ou uma transmissão de participação, deve reabrir o KYC antes de o dinheiro se mover.
Como é um lançamento a 30/60/90 dias?
Dedique os primeiros 30 dias a escrever regras, os 30 seguintes a um piloto com subscrições reais em paralelo com o seu processo atual, e os últimos 30 a alargar a todos os novos investidores e a atualizar os existentes por ordem de risco. A Figura 3 resume o plano.
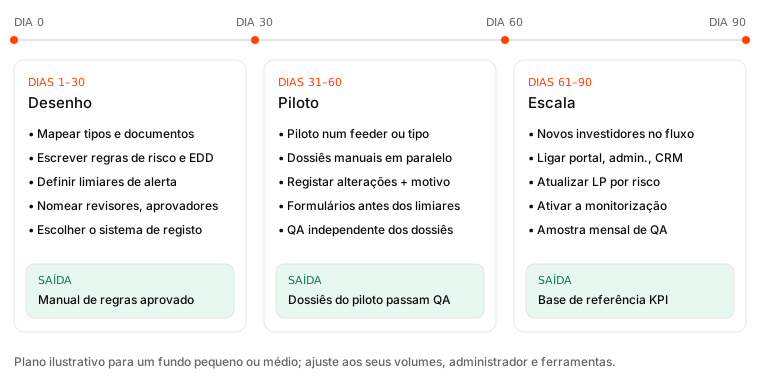
Figura 3. Um lançamento ilustrativo a 30/60/90 dias. Cada fase tem um critério de saída; não comece a fase seguinte até ele estar cumprido.
Dias 1 a 30: desenho. Liste os tipos de investidor dos seus dois últimos closings e os documentos que cada um exigiu. Escreva o manual de regras, nomeie revisores, aprovadores e o percurso de escalamento para os advogados, e decida o sistema de registo e o papel do administrador. Saída: um manual de regras assinado por quem é responsável pelo programa AML.
Dias 31 a 60: piloto. Encaminhe um fundo alimentador (feeder) ou um tipo de investidor pelo fluxo, mantendo o dossiê manual em paralelo. Compare os resultados caso a caso e registe cada alteração. Corrija primeiro os formulários; altere os limiares apenas com aprovação documentada. Saída: os dossiês do piloto passam num controlo de qualidade independente sem lacunas materiais.
Dias 61 a 90: escala. Passe todos os novos investidores para o fluxo, ligue o portal, o administrador e o CRM, e ative a monitorização. Atualize os LP existentes, começando pelos dossiês de risco mais elevado. Saída: uma base de referência dos KPI e o primeiro relatório mensal de controlo de qualidade.
Para uma equipa de compliance de duas pessoas, isto só se aguenta se o manual de regras se mantiver curto. Escolha o fornecedor antes do dia 1; Software de KYC para Fundos de Investimento lista as perguntas a fazer.
Que KPI deve acompanhar?
Acompanhe a velocidade, a qualidade e o controlo em conjunto, porque qualquer um deles isolado pode ser manipulado. A velocidade importa; o inquérito Financial Crime Industry Trends 2025 da Fenergo, feito a 600 decisores seniores de bancos, gestoras de ativos e administradores de fundos, concluiu que 70% das empresas perderam clientes no último ano por causa de um onboarding lento, com uma taxa média de abandono de cerca de 10%. Mas um dossiê rápido que falha o controlo de qualidade não é uma vitória.
| KPI | Definição | O que lhe diz |
|---|---|---|
| Tempo até KYC concluído | Mediana de dias entre o convite e a aprovação, por tipo de investidor | Onde as entidades e os trusts ficam parados |
| Completude à primeira | Percentagem de submissões sem elementos em falta | Se os formulários e as instruções funcionam |
| Taxa de aprovação automática | Percentagem de dossiês que não precisam de intervenção humana | Eficiência; uma taxa muito alta pode indicar limiares demasiado permissivos |
| Taxa de alertas e taxa de falsos positivos | Alertas por cada 100 partes rastreadas; percentagem descartada | A base de prova para um ajuste documentado |
| Antiguidade da fila | Itens em aberto há mais tempo do que o seu nível de serviço interno | Capacidade dos revisores e estrangulamentos |
| Taxa de alterações | Percentagem de classificações de risco provisórias alteradas pelos revisores | Se as regras de pontuação coincidem com o juízo |
| Taxa de defeitos no controlo de qualidade | Percentagem de dossiês da amostra com uma lacuna material | A medida de controlo que interessa a um inspetor |
| Atualizações no prazo | Percentagem de revisões periódicas concluídas até à data-limite | Prova de diligência contínua |
Reporte mensalmente. Uma taxa de alterações a subir, ou uma taxa de alertas a descer depois de uma alteração de configuração, merece ser a primeira coisa a analisar. Sobre velocidade, veja Onboarding KYC: Reduzir o Tempo até à Aprovação Sem Cortar Caminho.
Quais são os erros mais comuns ao automatizar o KYC de investidores?
A maioria das falhas vem de automatizar um processo manual pouco claro, não do software em si.
- Configurar antes de escrever as regras. As predefinições do fornecedor tornam-se a sua política por acidente.
- Deixar a ferramenta aprovar. Ninguém consegue explicar a decisão e, na UE, isso viola o artigo 76.º.
- Revisão de carimbo. Uma intervenção «significativa» exige prova, autoridade e tempo para discordar; despachar quarenta dossiês em dez minutos não é isso.
- Rastrear apenas o subscritor. Os titulares, as pessoas com controlo e os signatários também precisam de rastreio.
- Esquecer a carteira existente. Os LP antigos ficam com dossiês desatualizados e sem monitorização.
- Espalhar documentos de identidade entre o email, o CRM e a data room.
Que datas regulatórias devem moldar o seu lançamento?
Três datas importam: 10 de julho de 2027 para o AMLR da UE, 1 de janeiro de 2028 para a Regra AML para Consultores de Investimento nos EUA, e agosto de 2026, quando o Corporate Transparency Act foi restringido. As obrigações de sanções da OFAC já se aplicam e não esperam por nenhuma delas.
- AMLR da UE: 10 de julho de 2027. O Regulamento (UE) 2024/1624 aplica-se diretamente em todos os Estados-Membros a partir dessa data (artigo 90.º), incluindo os artigos 26.º e 76.º.
- Regra AML para Consultores de Investimento nos EUA: 1 de janeiro de 2028. A regra final da FinCEN (publicada a 2 de janeiro de 2026) adiou-a de 1 de janeiro de 2026. A FinCEN pretende rever o seu âmbito e coordená-la com a regulamentação separada do programa de identificação de clientes (CIP) para consultores, pelo que os detalhes de identificação podem mudar. Construa já e deixe margem para ajustar; veja A Regra AML para Consultores de Investimento Passou para 2028.
- Corporate Transparency Act: agosto de 2026. Uma regra final da FinCEN em vigor desde 14 de agosto de 2026 isenta permanentemente as sociedades nacionais obrigadas a reportar do reporte de titularidade efetiva. Para investidores que sejam LLC norte-americanas, a sua própria recolha de UBO é o único registo de titularidade que terá.
Onde entra a Verifica
A Verifica executa as etapas 1 a 5 e 9 do fluxo acima num único fluxo guiado: formulários inteligentes adaptados ao tipo de investidor, verificações de autenticidade do documento oficial de identificação e dos restantes documentos, vivacidade biométrica, mapeamento de UBO para sociedades, trusts e fundos de fundos, e rastreio de sanções, PEP e notícias adversas através de uma integração com a LSEG Risk Intelligence, que se baseia em mais de 100 000 fontes credíveis e é utilizada por mais de 300 instituições financeiras globais. Os investidores carregam os documentos a partir do telemóvel ou do portátil.
Tudo o que exige juízo é sinalizado ao seu revisor, e não aprovado automaticamente, o que corresponde diretamente aos pontos de controlo humanos da Figura 1. Concluídas as verificações, a Verifica gera em menos de 60 segundos um dossiê KYC exportável e com data e hora. A monitorização contínua está disponível, com a monitorização permanente e os relatórios reforçados orçamentados antes da ativação. A Verifica é software, não uma sociedade de advogados: os seus limiares de risco, as suas políticas e a aprovação ficam com a sua equipa.
Perguntas Frequentes
O KYC de investidores pode ser totalmente automatizado?
A recolha, a verificação, o rastreio e a montagem do dossiê podem ser automatizados de ponta a ponta, mas as decisões não devem ser. Uma pessoa deve decidir sobre as correspondências do rastreio, confirmar as classificações de risco elevado, conduzir a diligência reforçada e aprovar ou rejeitar o investidor. Na UE, o artigo 76.º do AMLR exige intervenção humana significativa nessas decisões quando são usadas ferramentas automatizadas.
Que partes do KYC de investidores devem continuar manuais?
Quatro decisões devem ficar com uma pessoa identificada: confirmar ou alterar uma classificação de risco, decidir se um alerta de sanções ou PEP é uma correspondência verdadeira, conduzir a diligência reforçada e a aprovação ou rejeição final. O software deve preparar a prova para cada uma, mas é o revisor quem decide e o sistema regista quem decidiu, quando e porquê.
Quanto tempo demora a automatizar o KYC de investidores num fundo pequeno?
Cerca de 90 dias depois de escolhida a ferramenta: 30 dias para escrever o manual de regras e atribuir revisores, 30 dias para um piloto com subscrições reais em paralelo com o processo manual, e 30 dias para passar todos os novos investidores para o fluxo, ligar o portal e o administrador e atualizar os LP existentes por ordem de risco. O plano só se aguenta se o manual de regras se mantiver curto.
Como reduzir os falsos positivos no rastreio de sanções de investidores?
Recolha a data de nascimento, a nacionalidade e o número de identificação na receção para que os revisores possam descartar depressa as correspondências apenas de nome. Siga a FAQ 5 da OFAC: verifique o tipo de parte, quanto do nome corresponde e se os identificadores diferem. Use listas de supressão para nomes já esclarecidos, cada uma com um responsável, e nunca afrouxe os limiares de correspondência sem testes e aprovação.
Com que frequência deve o KYC de investidores ser atualizado?
Defina o intervalo em função do risco e escreva-o no seu manual de regras. Ao abrigo do AMLR da UE, a partir de 10 de julho de 2027, a informação dos clientes tem de ser atualizada pelo menos anualmente para clientes de risco mais elevado e a cada cinco anos para os restantes. As regras dos EUA não fixam hoje um intervalo para fundos. Acontecimentos como uma mudança de titularidade, uma nova conta bancária ou um alerta de sanções devem despoletar uma atualização imediata.
Os consultores de fundos privados precisam de KYC automatizado antes de 2028?
Nenhuma regra exige automatização. A Regra AML da FinCEN para Consultores de Investimento entra em vigor a 1 de janeiro de 2028, e o seu âmbito ainda pode mudar. As obrigações de sanções da OFAC já se aplicam, e investidores, administradores e auditores esperam um processo documentado. Construir o fluxo cedo permite testar regras e formar revisores enquanto os erros ainda são baratos.
Deve ser o administrador do fundo ou o GP a executar o KYC de investidores?
Qualquer um pode, mas só um deve ser dono de cada dossiê de investidor. Se o seu administrador realiza verificações AML por contrato, acorde por escrito quem recolhe os documentos, quem rastreia, quem aprova e como os dossiês regressam até si. A sociedade gestora precisa de acesso ao dossiê e à fundamentação de cada decisão. Dois processos paralelos criam registos contraditórios.
O que deve conter um dossiê automatizado de KYC de investidores?
Os dados e documentos do investidor, os resultados de identificação e vivacidade, o organigrama de titularidade com os beneficiários efetivos e as pessoas com controlo, os resultados de rastreio de cada parte, cada decisão sobre alertas com a respetiva fundamentação, a classificação de risco e qualquer alteração, as notas de EDD e o registo de aprovação. Cada elemento deve ter data e hora e autor identificado, com a versão do manual de regras que se aplicava.
Fontes
- Delaying the Effective Date of the AML/CFT Program and SAR Filing Requirements for Registered Investment Advisers and Exempt Reporting Advisers, final rule, FinCEN, documento do Federal Register 2025-24184, publicado a 2 de janeiro de 2026.
- 31 CFR 1010.230, Beneficial ownership requirements for legal entity customers, através do Legal Information Institute, Cornell Law School.
- Regulation (EU) 2024/1624 on the prevention of the use of the financial system for money laundering or terrorist financing (AMLR), Articles 26, 52, 76 and 90, EUR-Lex, Jornal Oficial da UE, 2024.
- OFAC FAQ 5: When screening for sanctions, how do I determine if I have a valid match to a name on one of OFAC's lists?, Departamento do Tesouro dos EUA, Office of Foreign Assets Control.
- OFAC FAQ 399: the 50 Percent Rule, Departamento do Tesouro dos EUA, Office of Foreign Assets Control.
- A Framework for OFAC Compliance Commitments, Departamento do Tesouro dos EUA, Office of Foreign Assets Control, maio de 2019.
- Wolfsberg Guidance on Sanctions Screening, The Wolfsberg Group, 2019.
- FATF Guidance on Digital Identity, Grupo de Ação Financeira (resumo publicado através do Financial Stability Board), março de 2020.
- The Money Laundering, Terrorist Financing and Transfer of Funds (Information on the Payer) Regulations 2017, regulation 28, legislation.gov.uk.
- Global financial institutions struggle with rising client losses and compliance costs as AI adoption increases (Financial Crime Industry Trends 2025), Fenergo, 7 de outubro de 2025.
- FinCEN Ends Beneficial Ownership Reporting Requirements for U.S. Companies, Morrison Foerster, 20 de agosto de 2026.
Rodolfo Santos é advogado especializado em compliance imobiliário, com mais de 10 anos de experiência em transações transfronteiriças, e cofundador da Verifica, uma plataforma de conformidade assente em IA para profissionais do imobiliário. Fechou mais de 150 transações imobiliárias num valor superior a 50 milhões de euros.