Diligência Reforçada (EDD) para Investidores de Fundos Privados: Um Guia Prático
Quando um LP precisa de mais do que o KYC normal: os gatilhos, como provar a origem do património e a origem dos fundos, até onde seguir a titularidade e como redigir uma decisão de EDD que um inspetor aceite.
Resposta curta
A diligência reforçada (EDD) para investidores de fundos privados é a camada adicional de verificações que executa quando um investidor apresenta um risco mais elevado: uma pessoa politicamente exposta, uma jurisdição de alto risco, uma cadeia de titularidade em várias camadas, notícias adversas ou uma via de financiamento invulgar. Na prática, significa três coisas para além do KYC normal: prova da origem do património, prova da origem dos fundos e titularidade seguida até cada pessoa que detém ou controla o investidor. Termina com um memorando escrito e uma decisão de alguém com senioridade suficiente para dizer não.
Pontos-chave
- A EDD é desencadeada pelo risco, não apenas pela dimensão do investimento. Escreva os gatilhos antes de chegar a primeira subscrição.
- A origem do património explica a pessoa. A origem dos fundos explica a transferência. Um bom dossiê tem ambas e uma ligação credível entre elas.
- Os consultores norte-americanos abrangidos passarão a dever uma diligência devida especial para certas relações de private banking com pessoas não norte-americanas quando a regra AML para consultores de investimento entrar em vigor, a 1 de janeiro de 2028.
- O memorando de EDD é o resultado a entregar. Se o raciocínio não estiver no papel, para um inspetor a diligência não aconteceu.
- A aprovação é uma decisão sénior e nominativa, e um investidor de alto risco aprovado passa para um escalão de monitorização mais apertado.
O Que É a Diligência Reforçada para um Investidor de um Fundo?
A diligência devida normal sobre clientes responde a quatro perguntas sobre cada investidor: quem é, quem o detém e controla, se consta de uma lista de sanções ou de PEP e que classificação de risco tem. Para a maioria dos LP, isso basta. Um plano de pensões norte-americano, o fundo patrimonial (endowment) de uma universidade ou um particular norte-americano com um resultado de rastreio limpo e uma transferência da sua própria conta numa corretora não precisam de mais.
A diligência reforçada é o que faz quando as respostas a essas quatro perguntas deixam uma dúvida real. Aprofunda os mesmos temas em vez de acrescentar novos. Pergunta como chegou o investidor a ter o dinheiro, de onde vem este pagamento em concreto e quem está no fim de cada camada de titularidade. Depois regista por escrito o que encontrou, o que não conseguiu resolver e porque é que o risco residual é ou não aceitável.
A distinção importa porque os fundos tendem a errar na EDD num de dois sentidos. Uns aplicam-na a todos, o que soterra a equipa de compliance, irrita os LP institucionais e produz dossiês pobres, de mero cumprimento formal. Outros não a aplicam a quase ninguém, porque o pacote de onboarding normal do administrador do fundo parecia completo. Nenhuma das abordagens resiste ao escrutínio. O objetivo da EDD é a proporcionalidade: mais esforço exatamente onde está o risco.
A EDD É Legalmente Obrigatória para Consultores de Fundos Privados?
Depende de onde estão o fundo e o consultor, mas o sentido é o mesmo em todo o lado.
Estados Unidos. A regra AML da FinCEN para consultores de investimento, agora em vigor a partir de 1 de janeiro de 2028, exige que os consultores de investimento registados abrangidos e os exempt reporting advisers mantenham um programa AML/CFT baseado no risco. Esse programa tem de incluir diligência devida contínua sobre os clientes: compreender a natureza e a finalidade de cada relação de cliente para construir um perfil de risco, e monitorizar para identificar e comunicar atividade suspeita. Um programa baseado no risco que trata um PEP estrangeiro da mesma forma que um fundo de pensões norte-americano não é baseado no risco. A regra sujeita também os consultores aos requisitos de diligência devida especial já existentes para contas de correspondência e de private banking, previstos em 31 CFR 1010.610 e 1010.620. Nesse regulamento, uma conta de private banking é uma conta com um mínimo de 1 milhão de dólares em ativos, aberta para uma ou mais pessoas não norte-americanas e atribuída a um colaborador que atua como interlocutor. Quando está envolvida uma figura política estrangeira de alto nível, o regulamento exige um escrutínio reforçado destinado a detetar o produto de corrupção estrangeira.
Separadamente, as obrigações de sanções da OFAC já se aplicam hoje a todas as pessoas norte-americanas, sem data de início em 2028. O risco de sanções é de responsabilidade objetiva, e uma cadeia de titularidade que não seguiu é uma exposição a sanções que não viu. O nosso guia sobre rastreio de sanções OFAC para fundos privados nos EUA trata em pormenor da Regra dos 50 Por Cento.
Reino Unido, UE e centros offshore. As Money Laundering Regulations 2017 do Reino Unido tornam a EDD obrigatória em situações específicas, incluindo PEP e relações com pessoas estabelecidas em países terceiros de risco elevado, e exigem-na sempre que a empresa identifica um risco mais elevado. O quadro da UE faz o mesmo, e as Ilhas Caimão, o Luxemburgo e a Irlanda, onde estão domiciliados muitos veículos de fundos, impõem requisitos comparáveis ao fundo ou ao seu administrador. Se o seu fundo é offshore, alguém já está a fazer EDD ao abrigo da lei local. A questão para o consultor é se esse trabalho cumpre o programa do próprio consultor, e se o consegue ver.
Que Investidores Devem Desencadear a Diligência Reforçada?
Inscreva os gatilhos na sua metodologia de risco para que a decisão seja mecânica e consistente. Basta um gatilho para o investidor passar para EDD. O revisor pode depois decidir até onde ir, mas não decidir se começa.
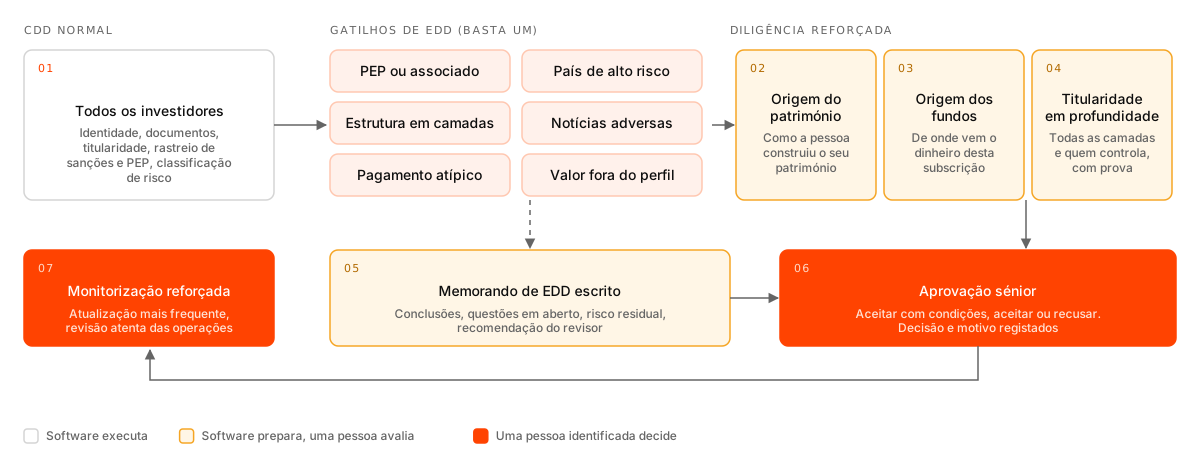
Figura 1. Da CDD normal a uma decisão de EDD. Basta um gatilho para abrir o dossiê de EDD; a aprovação e a passagem para um escalão de monitorização superior são decisões tomadas por uma pessoa identificada.
| Gatilho | Porque aumenta o risco | O que acrescentar ao dossiê |
|---|---|---|
| PEP, familiar ou pessoa estreitamente associada | Exposição ao produto de corrupção | Origem do património com documentos, cargo público e datas, aprovação da direção de topo |
| Jurisdição de alto risco | Regimes AML fracos, inclusão nas listas do GAFI, proximidade a sanções | Motivo para a via de investimento, cadeia bancária, certidões de registos locais |
| Titularidade em camadas ou opaca | Oculta o verdadeiro titular ou uma parte sancionada | Organograma até às pessoas singulares, documentos de constituição em cada camada, escrituras de trust |
| Notícias adversas | Possível ligação a fraude, corrupção ou evasão a sanções | Análise das fontes, avaliação da relevância, explicação do investidor quando adequado |
| Via de financiamento invulgar | Um pagamento de terceiro ou offshore quebra a ligação entre o investidor e o dinheiro | Prova do titular da conta, motivo para a via, histórico de extratos |
| Compromisso muito acima do perfil | O património pode não sustentar o montante | Prova do património líquido, documentos do evento de liquidez |
Vale a pena acrescentar mais dois gatilhos para os consultores. O primeiro é qualquer investidor inserido numa estrutura nominee ou omnibus em que não consegue ver os titulares subjacentes. O segundo, assinalado na avaliação de risco de 2024 do Tesouro sobre consultores de investimento (2024 Investment Adviser Risk Assessment), é o investimento de partes ligadas a Estados estrangeiros que possam procurar acesso a tecnologia sensível através de fundos de capital de risco e fundos privados. É uma preocupação de segurança nacional tanto quanto de branqueamento de capitais, e pertence à sua lista de gatilhos se investe em empresas de tecnologia.
Qual É a Diferença entre Origem do Património e Origem dos Fundos?
Estes dois termos são usados como sinónimos em muitos documentos de subscrição, e é aí que começam os dossiês de EDD fracos.
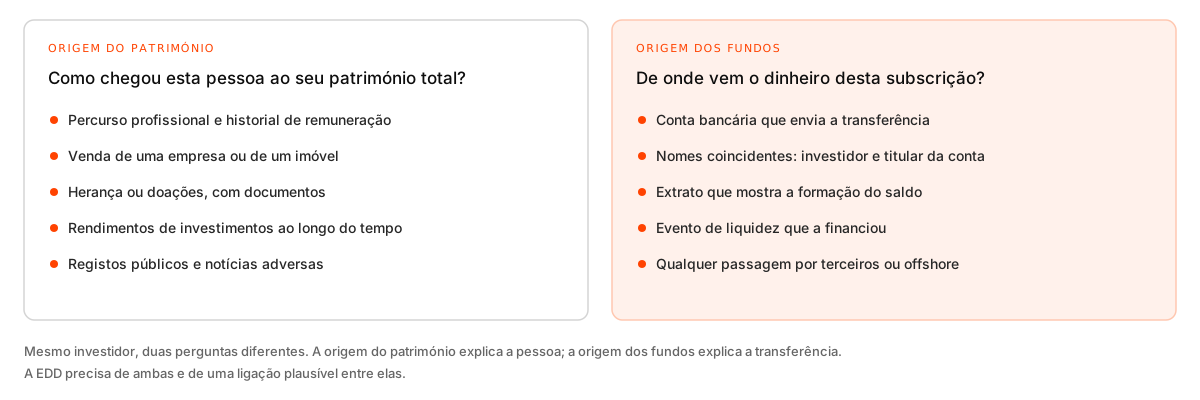
Figura 2. A origem do património explica como o investidor enriqueceu. A origem dos fundos explica este pagamento em concreto. A EDD precisa de ambas, e devem contar a mesma história.
Origem do património é a origem do património líquido total do investidor: uma carreira em medicina, a venda de uma empresa de logística em 2019, uma herança, décadas de rendimentos de investimentos. Está a testar se o património do investidor, no seu conjunto, é plausível e foi adquirido de forma legítima.
Origem dos fundos é a origem do dinheiro concreto que vai cumprir este compromisso e cada chamada de capital: que conta o envia, em nome de quem e como lá chegou o saldo.
O teste que importa é a ligação. Uma cirurgiã com uma carreira documentada e uma transferência da sua própria conta numa corretora norte-americana conta uma história coerente. Uma cirurgiã cuja subscrição chega de uma empresa de um país terceiro que nunca mencionou não conta, por melhores que pareçam os documentos da sua carreira.
Quanta Prova É Suficiente?
Trate a prova como uma escada e suba apenas até onde o risco exigir:
- Declaração do investidor. Uma declaração assinada sobre a origem do património e a origem dos fundos. Necessária, mas nunca suficiente para a EDD.
- Informação pública que a corrobore. Atos publicados no registo comercial, notícias sobre a venda de uma empresa, divulgações públicas de remuneração, registos prediais.
- Documentos de terceiros. Contratos de compra e venda, documentos sucessórios, contas auditadas, declarações fiscais, uma carta de um contabilista ou advogado regulado.
- Prova bancária. Extratos que mostram a formação do saldo e a transferência de saída, com o nome do titular da conta coincidente com o do investidor.
Um PEP estrangeiro com um compromisso de 10 milhões de dólares deve chegar ao terceiro ou quarto degrau. Um particular norte-americano assinalado apenas por uma notícia adversa menor pode ficar pelo segundo degrau, depois de a notícia ser resolvida como irrelevante.
Até Onde Deve Ir a Análise da Titularidade na EDD?
A prática corrente nos EUA vai buscar à regra de diligência devida sobre clientes dos bancos o limiar de titularidade de 25 por cento e a pessoa de controlo única. Na EDD, esse limiar é um mínimo, não um objetivo. Muitas empresas baixam-no para 10 por cento nos investidores de alto risco, e deve sempre identificar quem exerce controlo, independentemente da percentagem: trustees, protectors, gestores de uma LLC, titulares de direitos de voto especiais.
O rastreio de sanções acrescenta outra aritmética. Ao abrigo da Regra dos 50 Por Cento da OFAC, uma entidade detida em 50 por cento ou mais, no agregado, por pessoas bloqueadas fica ela própria bloqueada, mesmo que não conste de nenhuma lista. Dois titulares sancionados com 25 por cento cada criam um investidor bloqueado que um limiar de KYC de 25 por cento só revelaria em parte. A EDD sobre um investidor em camadas significa mapear todos os titulares que consegue ver, e não apenas os que estão acima de uma linha.
Para a mecânica de seguir a titularidade através de trusts, sociedades em comandita e cadeias de holdings, veja como desatar estruturas societárias complexas e porque as estruturas societárias norte-americanas são o problema de KYC mais difícil.
Como Redigir um Memorando de EDD Que Resista ao Escrutínio?
O memorando é o que um inspetor, um auditor ou a equipa de due diligence de um LP institucional vai efetivamente ler. Deve valer por si, sem que o leitor tenha de abrir vinte anexos. Limite-o a duas páginas e use sempre a mesma estrutura:
- Investidor e relação. Quem é, montante do compromisso, fundo, fluxos de capital esperados.
- Gatilho. Que regra da sua metodologia abriu a EDD.
- Titularidade e controlo. O organograma até às pessoas singulares, com a prova usada em cada camada.
- Origem do património. Narrativa e os documentos em que se baseia.
- Origem dos fundos. A conta pagadora, o seu titular e como surgiu o saldo.
- Resultados do rastreio. Alertas de sanções, PEP e notícias adversas, com a decisão sobre cada um.
- Pontos em aberto. O que não conseguiu verificar e porquê.
- Risco residual e recomendação. Aceitar, aceitar com condições ou recusar, e as condições.
A secção de pontos em aberto é a que mais vezes falta e a que os inspetores mais valorizam. Um memorando que afirma que tudo ficou resolvido numa estrutura estrangeira complexa parece superficial ou falso.
Quem Aprova a EDD e o Que Acontece Depois da Aprovação?
A aprovação deve ficar acima do analista que preparou o dossiê. Para PEP, a maioria dos quadros exige expressamente a aprovação da direção de topo. Num consultor pequeno, isso significa normalmente o responsável AML mais um sócio-gerente, com registo da data e do motivo.
A aprovação não é o fim. Um investidor aceite após a EDD deve ter uma classificação de risco mais elevada, o que determina duas coisas: um ciclo de atualização mais curto e uma revisão mais atenta de cada movimento de capital.
| Escalão de risco | Atualização completa | Rastreio | Movimentos de capital |
|---|---|---|---|
| Baixo | De 3 em 3 anos ou perante um gatilho | Contínuo, automatizado | Por exceção |
| Médio | De 2 em 2 anos ou perante um gatilho | Contínuo, automatizado | Por exceção |
| Alto (pós-EDD) | Todos os anos ou perante um gatilho | Contínuo, com análise de cada alerta por um analista | Cada chamada de capital e distribuição revista face ao perfil |
Estes intervalos são prática corrente de mercado, não requisitos regulamentares. Defina os seus na metodologia e cumpra-os. Um ciclo mais curto que não se cumpre é pior do que um mais longo que se cumpre. Para a alternativa orientada por eventos aos ciclos fixos, veja o nosso guia sobre KYC perpétuo para fundos privados.
Quais São as Falhas de EDD Mais Comuns nos Dossiês dos Fundos?
- Apenas uma declaração. Uma quadrícula assinalada com «produto de atividades empresariais» não é prova da origem do património.
- Origem dos fundos nunca confrontada com a transferência. O memorando descreve uma conta; o dinheiro veio de outra.
- A titularidade para na primeira entidade. O investidor é um SPV das Ilhas Caimão, e o dossiê fica por aí.
- Alertas de notícias adversas encerrados sem motivo. «Não relevante» sem explicação não é uma decisão.
- Sem atualização. O investidor era PEP no onboarding, em 2021, e desde então ninguém voltou a olhar.
- Confiar no administrador às cegas. O administrador fez a EDD ao abrigo da lei das Ilhas Caimão, mas o consultor nunca viu o memorando.
Onde Entra a Verifica
A Verifica executa as partes de recolha de prova da EDD para que o seu revisor gaste o tempo a avaliar e não a recolher. Recolhe e verifica documentos de identidade e societários, mapeia a titularidade até às pessoas singulares guardando a prova de cada camada e rastreia cada pessoa da cadeia em dados de sanções, PEP e notícias adversas da LSEG Risk Intelligence. O resultado é um dossiê com data e hora em que o memorando de EDD, os documentos em que se baseia e a aprovação ficam juntos, e o rastreio contínuo continua a correr depois da aprovação. A Verifica é software, não uma sociedade de advogados: a sua metodologia de risco, os limiares e as decisões ficam com a sua equipa.
Perguntas Frequentes
Quando é necessária a diligência reforçada para um investidor de um fundo?
Sempre que a sua metodologia de risco classifica o investidor como de risco mais elevado. Gatilhos comuns são o estatuto de PEP, uma jurisdição de alto risco, titularidade em camadas, notícias adversas, uma via de financiamento invulgar e um compromisso desajustado do perfil do investidor. Algumas situações, como os PEP, tornam a EDD obrigatória ao abrigo da lei do Reino Unido e da UE.
Os consultores de investimento norte-americanos têm de fazer EDD antes de 2028?
A regra AML para consultores de investimento entra em vigor a 1 de janeiro de 2028, mas as obrigações de sanções já se aplicam, e muitos LP, bancos e administradores já exigem EDD documentada. Construir o processo agora evita uma adaptação apressada de toda a sua base de investidores existente.
Qual é a diferença entre origem do património e origem dos fundos?
A origem do património é a forma como o investidor acumulou o seu património líquido global. A origem dos fundos é a proveniência do dinheiro concreto desta subscrição. A EDD deve provar ambas e mostrar que são coerentes.
Que documentos provam a origem do património?
Depende da história: contratos de venda de uma empresa, documentos sucessórios para uma herança, declarações fiscais ou registos laborais para rendimentos do trabalho, contas auditadas, ou uma carta de um contabilista ou advogado regulado. Uma declaração assinada, por si só, não basta para um investidor de alto risco.
Pode o administrador do fundo fazer a EDD pelo consultor?
Sim, o trabalho pode ser delegado, mas o consultor continua responsável. Precisa de acesso aos dossiês de EDD do administrador, de uma indicação clara de que norma cumprem e de controlos de qualidade periódicos.
Com que frequência deve um investidor de alto risco ser revisto após a EDD?
A prática comum é uma atualização completa pelo menos anual para investidores de alto risco, mais uma revisão imediata quando ocorre um evento desencadeador, como uma designação de sanções, uma alteração de titularidade ou novas notícias adversas.
Fontes
- FinCEN, Anti-Money Laundering/Countering the Financing of Terrorism Program and Suspicious Activity Report Filing Requirements for Registered Investment Advisers and Exempt Reporting Advisers, regra final, 89 Fed. Reg. 72156 (4 de setembro de 2024).
- FinCEN, regra final que adia a data de entrada em vigor da regra para consultores de investimento para 1 de janeiro de 2028 (dezembro de 2025).
- 31 CFR 1010.610 e 1010.620, diligência devida especial para contas de correspondência e de private banking.
- Departamento do Tesouro dos EUA, 2024 Investment Adviser Risk Assessment (fevereiro de 2024).
- OFAC, Revised Guidance on Entities Owned by Persons Whose Property and Interests in Property Are Blocked (Regra dos 50 Por Cento).
- Money Laundering, Terrorist Financing and Transfer of Funds (Information on the Payer) Regulations 2017 do Reino Unido, regulations 33 e 35.
- GAFI, Guidance on Politically Exposed Persons (Recomendações 12 e 22).
Rodolfo Santos é advogado especializado em compliance imobiliário, com mais de 10 anos de experiência em transações transfronteiriças, e cofundador da Verifica, uma plataforma de conformidade assente em IA para profissionais do imobiliário. Fechou mais de 150 transações imobiliárias num valor superior a 50 milhões de euros.