Como Identificar UBO em Estruturas de Titularidade Complexas
Um método de trabalho para seguir os beneficiários efetivos através de cadeias de holdings, trusts, sociedades em comandita e fundos, com os cálculos à vista e a prova a guardar em cada camada.
Resposta curta
Mapeie cada camada da estrutura até chegar a pessoas singulares e corra depois dois testes em paralelo. Para a titularidade, multiplique as percentagens ao longo de cada cadeia e some as cadeias entre si; quem tiver 25% ou mais (mais de 25% no Reino Unido) é beneficiário efetivo. Para o controlo, identifique quem dirige a entidade através de pactos de voto, direitos de veto, direitos de nomeação do conselho de administração, nomeados ou do papel de general partner. Nos trusts, identifique todas as partes. Indique dirigentes de topo apenas quando ninguém se qualificar.
Pontos-chave
- Titularidade indireta: multiplique ao longo de cada cadeia, some entre cadeias. O Regulamento (UE) 2024/1624 consagra isto na lei.
- Titularidade e controlo são testes distintos. Alguém com uma participação económica de 23% pode ainda assim ser beneficiário efetivo através de uma cadeia de controlo maioritário.
- Os trusts não têm teste de percentagem na UE: instituidor, trustees, protector e beneficiários (ou a classe) contam todos. A regra CDD dos EUA indica apenas o trustee para o critério de titularidade.
- O dirigente de topo é um último recurso documentado, não um atalho, e não é beneficiário efetivo.
- O dossiê precisa dos cálculos, dos documentos que sustentam cada camada e de uma conclusão assinada.
Este é o complemento prático da nossa visão geral sobre o beneficiário efetivo último e do nosso guia sobre verificação defensável: o método, com números.
O Que Conta como Beneficiário Efetivo?
Um beneficiário efetivo é a pessoa singular que, em última instância, detém ou controla uma pessoa coletiva ou um centro de interesses coletivos sem personalidade jurídica. Todos os grandes quadros têm um critério de titularidade e um critério de controlo, mas a redação difere de formas que mudam os casos-limite.
GAFI. Só uma pessoa singular pode ser beneficiário efetivo, e várias pessoas podem ser beneficiários efetivos da mesma entidade. A Guidance on Beneficial Ownership of Legal Persons de março de 2023 (Recomendação 24) diz que um limiar de titularidade «não deve exceder um máximo de 25%» e que a titularidade «não é a única forma» de determinar a titularidade efetiva. As orientações sobre trusts ao abrigo da Recomendação 25 seguiram-se em março de 2024.
Regra CDD dos EUA (31 CFR 1010.230). Titularidade: cada pessoa que detenha, direta ou indiretamente, 25 por cento ou mais do capital. Controlo: uma única pessoa com responsabilidade significativa para controlar, gerir ou dirigir a entidade, como um CEO, um managing member ou um general partner. Até quatro pessoas podem qualificar-se pela titularidade; pelo controlo é indicada exatamente uma.
AMLR da UE (Regulamento (UE) 2024/1624, aplicável a partir de 10 de julho de 2027). O artigo 52.º fixa a titularidade em «25 % ou mais»; o artigo 51.º exige que o controlo por outros meios seja identificado «independentemente e em paralelo» com a titularidade.
«Mais de 25%» versus «25% ou mais». A diretiva da UE atualmente em vigor (Diretiva (UE) 2015/849, artigo 3.º, ponto 6) usa «25 % mais uma ação ou uma participação no capital superior a 25 %», e as Money Laundering Regulations 2017, regulation 5 do Reino Unido usam «mais de 25%». Assim, um titular com exatamente 25% é beneficiário efetivo pela regra dos EUA e pelo AMLR, mas não pela lei do Reino Unido nem pelas leis nacionais da UE até julho de 2027.
| Quadro | Critério de titularidade | Critério de controlo | Se ninguém se qualificar |
|---|---|---|---|
| GAFI R.24 / R.10 | Limiar não superior a 25% | Controlo por outros meios | Identificar o dirigente de topo |
| Regra CDD dos EUA, 31 CFR 1010.230 | 25% ou mais do capital | Sempre uma pessoa com responsabilidade de gestão significativa | A pessoa de controlo é sempre indicada de qualquer forma |
| AMLR da UE (a partir de 10 de julho de 2027) | 25% ou mais das ações, direitos de voto ou outra participação | Teste paralelo: votos, direitos sobre o conselho, vetos, acordos, nomeados | Dirigentes de topo, com registos |
| MLR 2017 do Reino Unido, reg. 5 | Mais de 25% das ações ou dos direitos de voto | Controlo último sobre a gestão | Dirigente de topo |
Decida que quadros se aplicam antes de começar. Um fundo com investidores dos EUA e da UE vai muitas vezes correr o teste de controlo paralelo da UE e a regra norte-americana da pessoa de controlo única sobre o mesmo dossiê.
Como Calcular a Titularidade Indireta?
Multiplique as percentagens ao longo de cada cadeia, da pessoa até ao cliente, e some depois os resultados de todas as cadeias que conduzem à mesma pessoa. O artigo 52.º, n.º 1, do AMLR consagra este método na lei: a titularidade indireta é calculada «multiplicando as ações ou os direitos de voto» detidos através das entidades intermédias «e somando os resultados dessas várias cadeias», tendo em conta «todas as participações em todos os níveis de propriedade».
A regra CDD dos EUA não prescreve fórmula, mas o mesmo método é a forma defensável de mostrar o trabalho feito.
Exemplo prático 1: uma cadeia de três camadas com dois percursos
A Cedar Investments LLC está a subscrever como LP. É detida em 70% pela Birch Holdings Ltd, em 24% por Daniel Ortiz e em 6% por Elena Park. A Birch é detida em 40% por Maria Costa e em 60% pela Alder Capital SA. A Alder é detida em 55% por Tom Reyes, em 35% por Sofia Lind e em 10% por Maria Costa. Todos os nomes e números são ilustrativos.
- Maria Costa, percurso 1: 40% da Birch × 70% da Cedar = 28,0%.
- Maria Costa, percurso 2: 10% da Alder × 60% da Birch × 70% da Cedar = 4,2%.
- Maria Costa, total: 28,0% + 4,2% = 32,2%. Beneficiária efetiva em todos os quadros. O percurso 1, por si só, basta, mas mostre ambos: o percurso 2 é o que um inspetor verifica para confirmar que não lhe escapou.
- Tom Reyes: 55% × 60% × 70% = 23,1%. Abaixo de 25% em termos económicos.
- Sofia Lind: 35% × 60% × 70% = 14,7%. Não é beneficiária efetiva.
- Daniel Ortiz: 24% direto. Não é beneficiário efetivo, mas estar um ponto abaixo do limiar justifica uma pergunta sobre acordos paralelos ou laços familiares.
- Elena Park: 6% direto. Não é beneficiária efetiva.
Verificação: 32,2 + 23,1 + 14,7 + 24 + 6 = 100%. Se as participações apuradas por transparência não somarem 100%, falta um titular.
Tom Reyes é o caso interessante. Detém a maioria da Alder, que detém a maioria da Birch, que detém a maioria da Cedar. Ao abrigo do artigo 53.º, n.º 2, do AMLR, o controlo através da titularidade significa «50 % mais uma» das ações ou dos direitos de voto, e existe controlo indireto «quando o controlo direto é identificado em cada nível». O artigo 54.º faz da pessoa que controla uma entidade que detém diretamente o cliente um beneficiário efetivo. Assim, Tom qualifica-se na UE apesar de uma participação económica de 23,1%. Pela regra dos EUA não é titular pelo critério de titularidade, mas registe que o considerou.
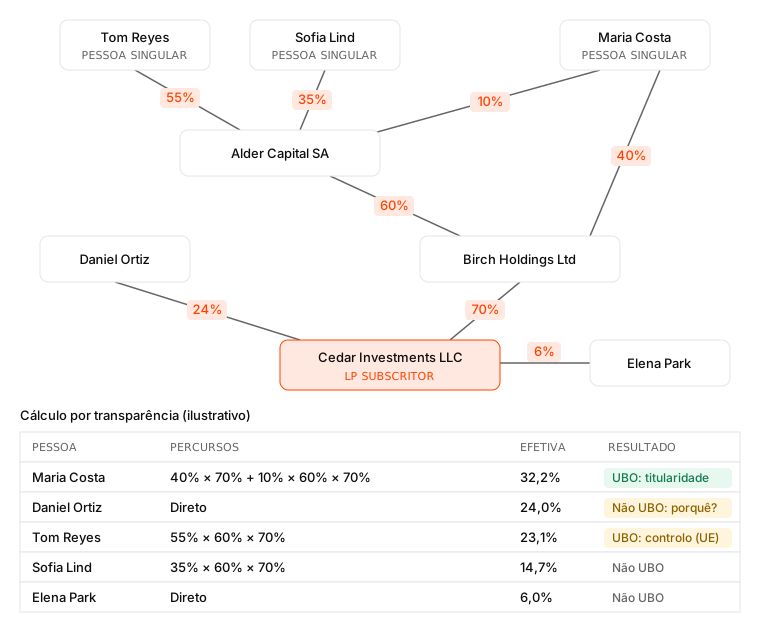
Figura 1. Exemplo prático 1 (nomes e números ilustrativos). Multiplique ao longo de cada cadeia, some entre cadeias. Maria Costa chega a 32,2% através de dois percursos. Tom Reyes está em 23,1% em termos económicos, mas controla a Cedar através de uma maioria em cada camada, o que faz dele beneficiário efetivo ao abrigo dos artigos 53.º e 54.º do AMLR.
As sanções funcionam de outra forma. A Regra dos 50 Por Cento da OFAC não multiplica: segundo a FAQ 401, se uma pessoa bloqueada detém 50% da Entidade A e A detém 50% da Entidade B, B está bloqueada. Corra as duas análises separadamente sobre o mesmo organograma (veja o nosso guia sobre rastreio OFAC para fundos dos EUA).
Como Pode Alguém Controlar uma Entidade Sem a Deter?
Através de direitos que estão fora do livro de registo de ações. O artigo 53.º, n.º 3, do AMLR enumera os casos mínimos: maioria dos direitos de voto, direito de nomear ou destituir a maioria do conselho de administração, «direitos de veto ou de decisão relevantes associados à ação» e decisões sobre a distribuição de lucros. O artigo 53.º, n.º 4, acrescenta acordos, acordos de voto, relações familiares e acordos de nomeação. Procure:
- Acordos de voto. Três titulares de 15% obrigados a votar em conjunto atuam como um bloco de 45%. O GAFI nota que os países «podem considerar participações combinadas».
- Direitos de veto. Um titular minoritário que pode bloquear orçamentos, distribuições ou uma venda pode controlar a estratégia.
- Golden shares e categorias de ações. Uma única ação que confere direitos de nomeação do conselho ou de veto é controlo. O GAFI alerta que uma participação «bem abaixo de um limiar especificado» pode conferir controlo através de direitos de voto diferenciados.
- Direitos de nomeação do conselho. Nomear a maioria dos administradores é controlo; o GAFI diz que o direito de nomear um representante não o é, por si só.
- Administradores e acionistas nomeados. A pessoa de que precisa é quem os nomeou.
- Termos da dívida. O GAFI assinala a dívida convertível e os direitos de controlo dos credores; o financiamento bancário comum raramente equivale a controlo.
Peça o acordo parassocial, os estatutos ou o operating agreement, e as side letters. Um livro de registo só responde à pergunta da titularidade.
Quem É o Beneficiário Efetivo de um Trust?
Segundo a Recomendação 25 do GAFI e o AMLR, conta cada parte de um trust expresso, independentemente da sua quota económica: instituidor, trustees, protector, beneficiários ou classe, e qualquer outra pessoa com controlo efetivo último. A regra CDD dos EUA é mais restrita: se um trust detém 25% ou mais do cliente, o trustee é o beneficiário efetivo pelo critério de titularidade.
O artigo 58.º do AMLR enumera as partes. O artigo 59.º trata dos beneficiários ainda não determinados: identifique a classe, e as pessoas passam a ser beneficiários efetivos quando forem identificadas. O artigo 60.º trata dos trusts discricionários: identifique os «objetos de um poder» e os «beneficiários por defeito». Quando uma parte é uma pessoa coletiva, como um trustee societário, o artigo 58.º, n.º 3, exige também os seus beneficiários efetivos. As orientações do GAFI de março de 2024 sobre centros de interesses coletivos sem personalidade jurídica seguem a mesma abordagem.
Exemplo prático 2: um trust familiar por detrás de uma LP
A Northgate Family Holdings LLC é detida em 80% pelo Alvarez Family Trust (discricionário) e em 20% por Lucia Alvarez. A escritura indica Jorge Alvarez como instituidor, a Meridian Trust Company Ltd como trustee e Ana Ruiz como protector com poder para destituir o trustee. A classe é a dos descendentes de Jorge (atualmente Lucia e Mateo), com uma instituição de beneficência como beneficiária por defeito. Todos os nomes são ilustrativos.
- O trust é um titular significativo? Sim, com 80%. O artigo 55.º do AMLR faz dos beneficiários efetivos do trust beneficiários efetivos da Northgate.
- Análise UE: Jorge, a Meridian (mais os beneficiários efetivos da própria Meridian) e Ana são beneficiários efetivos. Lucia e Mateo são identificados como objetos de um poder e passam a beneficiários efetivos quando forem escolhidos. A instituição de beneficência é identificada como beneficiária por defeito.
- Análise EUA: a Meridian, enquanto trustee, é a beneficiária efetiva pelo critério de titularidade quanto aos 80%. Os 20% de Lucia estão abaixo de 25%. A Northgate continua a indicar uma pessoa de controlo, como o seu managing member.
- Não calcule uma percentagem através de um trust discricionário. Não há uma quota fixa a calcular. Identifique antes as partes.
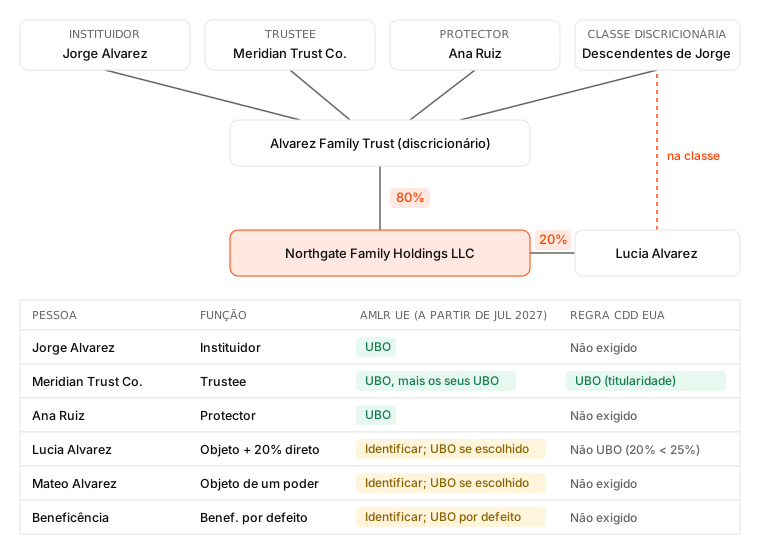
Figura 2. Exemplo prático 2 (ilustrativo). Na UE conta cada parte do trust, sem teste de percentagem. Pela regra CDD dos EUA, o trustee representa os 80% do trust, e a Northgate tem ainda de indicar uma pessoa de controlo. «Não exigido» significa que a regra não o exige; a sua política de risco pode exigi-lo.
Como Identificar UBO em Sociedades em Comandita e Fundos?
Numa limited partnership, comece pelo general partner: as pessoas que detêm ou controlam o GP são normalmente os beneficiários efetivos do lado do controlo. Aplique depois o teste de titularidade às participações dos limited partners. A regra CDD dos EUA indica o «General Partner» como exemplo de controlo, e o GAFI nota que o controlo de uma sociedade em comandita pode resultar do direito de «dirigir ou vetar as decisões de investimento».
Quando o próprio investidor é um fundo, como um fundo de fundos que subscreve o seu veículo, os quadros divergem:
- UE: o artigo 61.º do AMLR considera beneficiários efetivos de um organismo de investimento coletivo quem detém 25% ou mais das unidades de participação, quem pode «definir ou influenciar a política de investimento» ou quem o controla por outros meios. Normalmente, isso significa as pessoas por detrás do gestor, mais qualquer grande investidor.
- EUA: ao abrigo do 31 CFR 1010.230(e)(2)(xi), um veículo de investimento coletivo gerido ou aconselhado por uma instituição financeira excluída, como um consultor registado na SEC, nem sequer é um cliente pessoa coletiva. Um gerido por uma instituição não excluída fica sujeito apenas ao critério de controlo, ao abrigo de (e)(3).
Olhe através do fundo até aos investidores subjacentes quando o fundo for pequeno, recente, tiver poucos investidores ou um promotor não regulado. Um «fundo» com dois investidores é uma sociedade holding com outro nome.
Quanto à posição dos EUA: a regra CDD vincula bancos, corretoras, fundos mútuos e entidades de futuros. A regra AML da FinCEN para consultores de investimento, em vigor a partir de 1 de janeiro de 2028, deixou a recolha da titularidade efetiva para «uma regulamentação posterior». A maioria dos gestores aplica ainda assim as definições CDD, porque os bancos, os administradores e os investidores da UE o esperam (veja o nosso artigo sobre a regra dos consultores de 2028).
Quando Pode Parar de Seguir a Cadeia? Entidades Cotadas e Reguladas
Pode parar numa camada que o quadro isente, normalmente uma sociedade cotada ou uma instituição regulada, mas apenas com prova da isenção.
Pela regra dos EUA, o 1010.230(e)(2) exclui os emitentes sujeitos a reporte à SEC, as sociedades de investimento e os consultores registados, os bancos, as seguradoras reguladas a nível estadual e, através do 31 CFR 1020.315, as sociedades cotadas na NYSE e na Nasdaq e as suas filiais norte-americanas detidas em pelo menos 51%. Se uma entidade excluída detém 25% ou mais, «nenhuma pessoa tem de ser identificada» quanto a essa participação.
A UE é mais restritiva. O artigo 65.º do AMLR dispensa uma sociedade cotada do seu próprio dever de registar beneficiários efetivos apenas quando o controlo pertence aos titulares de direitos de voto e «nenhuma outra pessoa coletiva ou centro de interesses coletivos sem personalidade jurídica» existe na sua estrutura. Os considerandos dizem que isto «não deverá afetar a obrigação das entidades obrigadas de identificar o beneficiário efetivo de um cliente». Um cliente cotado pode justificar uma diligência simplificada com base no risco, o que «não equivale a uma isenção». Guarde a prova da cotação ou do registo e a data em que a verificou.
Como Afetam os Nomeados, as Ações ao Portador e a Titularidade Circular a Identificação de UBO?
Os três quebram a ligação entre o registo e o verdadeiro titular.
Nomeados. Pergunte diretamente se algum titular ou administrador é nomeado e obtenha o acordo de nomeação. O artigo 66.º do AMLR exige que os nomeados revelem à entidade quem os nomeou e os respetivos beneficiários efetivos, e a entidade comunica-os às entidades obrigadas. Faça o cálculo sobre quem nomeou.
Ações ao portador. A Recomendação 24 revista exige que os países impeçam novas ações ao portador e convertam ou imobilizem as existentes. O artigo 79.º do AMLR proíbe as sociedades de as emitir e suspende os direitos de voto e de distribuição das ações ao portador não convertidas após 10 de julho de 2029, com exceção para valores mobiliários cotados ou detidos através de intermediários. Se subsistirem instrumentos ao portador, obtenha um registo do custodiante ou da imobilização, ou trate a titularidade como desconhecida.
Titularidade circular. A Sociedade A detém 30% da B, que detém 40% da A. Nenhum destes quadros dá uma fórmula para ciclos, e multiplicar à volta do círculo nada diz sobre quem manda. Siga antes para fora: encontre os titulares de cada entidade do ciclo que estão fora dele e quem controla os conselhos de administração. Pergunte porque existe o ciclo.
E Se Ninguém Atingir o Limiar?
Nesse caso, regista os dirigentes de topo, documenta cada passo dado e guarda o raciocínio no dossiê. Isto é o recurso de último caso, não uma conclusão de titularidade efetiva.
O GAFI diz que a disposição sobre o dirigente de topo «não altera nem substitui a definição de quem é o beneficiário efetivo». Os considerandos do AMLR dizem que os dirigentes «não são os beneficiários efetivos» e que «as dificuldades na obtenção da informação não deverão constituir motivo válido» para recorrer a essa solução. As entidades obrigadas que a usem têm de verificar os dirigentes e «conservar registos das medidas tomadas, bem como das dificuldades encontradas». O artigo 63.º, n.º 4, define os dirigentes de topo como os membros executivos do órgão de administração e quem assegura a gestão corrente.
Nos EUA, o critério de controlo indica sempre uma pessoa, pelo que um dossiê nunca fica vazio, embora o critério de titularidade possa não devolver nenhum nome.
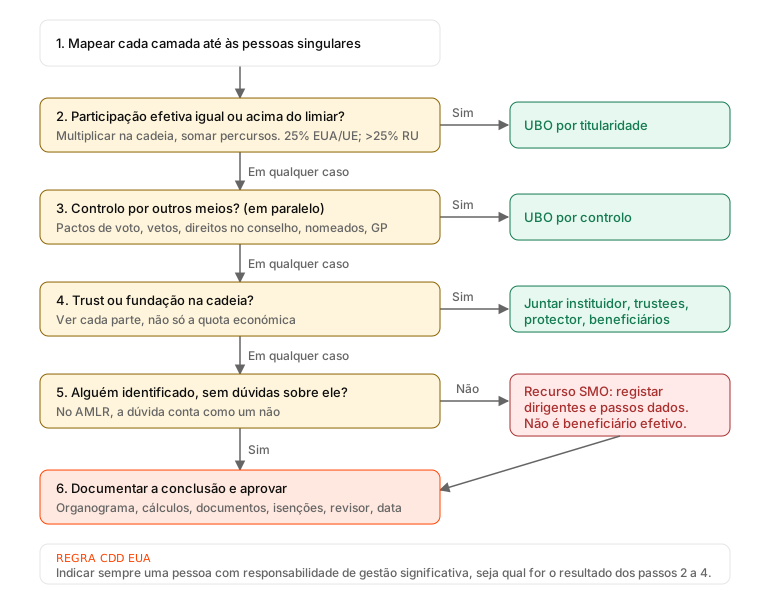
Figura 3. Árvore de decisão para um único cliente. Os passos 2, 3 e 4 correm sobre o mesmo organograma e não são alternativas: uma pessoa pode qualificar-se em mais do que um, e encontrar um titular não encerra o teste de controlo.
Sinais de Alerta em Estruturas de Titularidade
Nenhum prova nada por si só. Cada um deve gerar uma pergunta, uma resposta e uma nota no dossiê.
- Participações agrupadas logo abaixo do limiar (24%, 24,9%) ou divididas em partes iguais entre familiares.
- Camadas em várias jurisdições sem razão operacional; o GAFI alerta que estas estruturas podem «escapar por entre as malhas».
- Administradores ou acionistas nomeados, ou um prestador de serviços societários registado como administrador único.
- Ações ao portador, ou categorias de ações com direitos de voto ou de veto invulgares.
- Participações circulares, ou entidades constituídas pouco antes da subscrição.
- Uma escritura de trust que não pode ser apresentada, ou um protector com poderes que não são explicados.
- Um organograma cujas percentagens não batem certo com os registos.
- Relutância em identificar as pessoas por detrás de um fundo de fundos ou de um veículo holding.
Que Prova Deve Recolher em Cada Camada?
Recolha um documento de suporte para cada percentagem e cada direito de controlo do organograma, mais uma certificação que una o organograma. A regra dos EUA só lhe permite confiar na informação do cliente na ausência de factos que razoavelmente a ponham em causa.
| Camada | Prova | O que demonstra |
|---|---|---|
| Entidade cliente | Documentos constitutivos, registos de sócios e administradores, operating agreement ou acordo parassocial | Titulares diretos, categorias de ações, direitos de controlo |
| Estrutura completa | Organograma de titularidade com percentagens, categorias e jurisdições, datado e assinado por um administrador ou dirigente | A declaração do próprio cliente sobre a cadeia completa |
| Cada entidade intermédia | Certidão do registo ou livro de registo de ações certificado, estatutos ou pacto social | Cada percentagem do organograma, direitos especiais, nomeados |
| Trusts e fundações | Escritura de trust e eventuais escrituras de nomeação ou alteração, certificado do trustee com todas as partes | Instituidor, trustees, protector, beneficiários ou classe, poderes |
| Sociedades em comandita e fundos | LPA, titularidade do GP, contrato de gestão, confirmação da concentração de investidores | Controlo através do GP ou do gestor, eventuais titulares de 25% |
| Camadas isentas | Cotação em bolsa ou registo junto do regulador, datado | Fundamento para parar de seguir a cadeia |
| Cada beneficiário efetivo | Verificação de identidade, morada, rastreio de sanções, PEP e notícias adversas | Que a pessoa existe e qual o seu perfil de risco |
Para entidades norte-americanas não há registo federal para cruzar dados. A regra final da FinCEN de 11 de agosto de 2026 eliminou de forma permanente o reporte de titularidade efetiva para as sociedades norte-americanas; só certas sociedades estrangeiras sujeitas a reporte continuam a submetê-lo. Veja os nossos artigos sobre o recuo do CTA e sobre entidades do Delaware, Wyoming e Nevada.
Como Documentar a Conclusão sobre os UBO?
Escreva um registo curto que alguém alheio ao dossiê consiga seguir do organograma até aos nomes. Os inspetores avaliam o raciocínio, não apenas o resultado.
- Limiar e quadro aplicável, mais qualquer limiar interno inferior para clientes de risco mais elevado.
- O organograma certificado e datado.
- Os cálculos, como na Figura 1, com todos os percursos.
- A análise de controlo: documentos analisados, direitos encontrados, titulares.
- Partes do trust, por função, com a referência da escritura.
- Isenções invocadas, com a respetiva prova.
- Sinais de alerta e como cada um foi resolvido.
- O resultado: beneficiários efetivos por critério, a pessoa de controlo norte-americana ou o recurso ao dirigente de topo com as razões.
- Aprovação e fatores de nova revisão. A ordem de dispensa da FinCEN de 13 de fevereiro de 2026 liga a nova identificação à abertura da primeira conta, a factos que ponham a informação em causa e à diligência contínua baseada no risco: um modelo sensato.
Guarde-o com a prova; veja o nosso guia sobre um trilho de auditoria AML pronto para inspeção.
Como a Verifica Apoia a Identificação de UBO
A Verifica executa o mapeamento de UBO para investidores que sejam sociedades, trusts e fundos de fundos no mesmo fluxo guiado que as verificações de identidade, de documentos e de rastreio. Os investidores carregam registos, organogramas e escrituras de trust a partir do telemóvel ou do portátil, através de formulários adaptados ao seu tipo de investidor, e cada pessoa identificada é rastreada na LSEG Risk Intelligence quanto a sanções, PEP e notícias adversas. Tudo o que exige juízo, como um direito de controlo, um nomeado ou um organograma que não bate certo, segue para um revisor humano em vez de ser aprovado automaticamente.
Concluídas as verificações, a Verifica gera em menos de 60 segundos um dossiê KYC exportável e com data e hora. A Verifica é software, não uma sociedade de advogados: o limiar que aplica, a sua política de risco e a aprovação final continuam com a sua equipa.
Perguntas Frequentes
Como se calcula a titularidade efetiva indireta?
Multiplique a percentagem detida em cada camada de uma cadeia, da pessoa até ao cliente, e some depois os resultados de todas as cadeias que conduzem à mesma pessoa. Se a Maria detém 40% de uma sociedade que detém 70% do cliente, a sua participação indireta é de 28%. Uma segunda cadeia que valha 4,2% leva-a a 32,2%. O artigo 52.º do Regulamento (UE) 2024/1624 estabelece este método.
Alguém que detém exatamente 25% é beneficiário efetivo?
Depende do quadro. Pela regra CDD dos EUA (31 CFR 1010.230) e pelo AMLR da UE, aplicável a partir de 10 de julho de 2027, o teste é 25% ou mais, pelo que um titular de 25% se qualifica. Pelas Money Laundering Regulations 2017 do Reino Unido e pela diretiva da UE atualmente em vigor, o teste é mais de 25%, pelo que um titular com exatamente 25% não se qualifica apenas pela titularidade.
Quem é o beneficiário efetivo de um trust?
Segundo a Recomendação 25 do GAFI e o AMLR da UE: o instituidor, cada trustee, o eventual protector, os beneficiários ou a classe de beneficiários, e qualquer outra pessoa com controlo efetivo último. Não há teste de percentagem, e são também identificados os beneficiários efetivos de um trustee societário. Pela regra CDD dos EUA, quando um trust detém 25% ou mais de uma entidade, o trustee é o beneficiário efetivo pelo critério de titularidade.
Alguém pode ser beneficiário efetivo sem deter quaisquer ações?
Sim. O controlo pode resultar do direito de nomear a maioria do conselho de administração, de direitos de veto associados a uma ação, de um acordo de voto, de um acordo de nomeação, de laços familiares ou do papel de general partner. O AMLR da UE avalia o controlo em paralelo com a titularidade, e a regra CDD dos EUA indica sempre uma pessoa com responsabilidade de gestão significativa, seja qual for a sua participação.
O que acontece se nenhuma pessoa atingir o limiar de 25%?
Verifique primeiro o controlo por outros meios, que muitas vezes identifica alguém. Se ninguém se qualificar depois de esgotadas as diligências razoáveis, registe e verifique os dirigentes de topo e documente o que tentou. O GAFI e o AMLR da UE sublinham ambos que um dirigente de topo não é beneficiário efetivo, e o AMLR diz que a dificuldade em obter informação não é motivo válido para recorrer a essa solução.
É preciso olhar através de um investidor que seja um fundo de fundos?
Normalmente até ao gestor, por vezes mais além. O artigo 61.º do AMLR da UE considera beneficiários efetivos quem detém 25% ou mais das unidades de participação de um fundo ou pode influenciar a sua política de investimento. Pela regra CDD dos EUA, um veículo coletivo aconselhado por um consultor registado na SEC está excluído; os restantes ficam sujeitos apenas ao critério de controlo. Olhe através do fundo até aos investidores quando o fundo for pequeno, recente ou pouco regulado.
As sociedades cotadas precisam de identificação de UBO?
Nos EUA, normalmente não: a regra CDD exclui os emitentes sujeitos a reporte à SEC, as sociedades cotadas na NYSE e na Nasdaq e as suas filiais norte-americanas detidas maioritariamente. A UE é mais exigente. O AMLR dispensa as sociedades cotadas elegíveis de registar os seus próprios beneficiários efetivos, mas as entidades obrigadas continuam a ter de identificar os beneficiários efetivos de um cliente, embora possa aplicar-se diligência simplificada com base no risco.
Fontes
- 31 CFR 1010.230, Beneficial ownership requirements for legal entity customers (regra CDD da FinCEN, via Cornell LII, texto em vigor).
- 31 CFR 1020.315, Transactions of exempt persons (Cornell LII, texto em vigor).
- Regulation (EU) 2024/1624 (AMLR), Articles 51 to 66, 79 and 90 (EUR-Lex, adotado a 31 de maio de 2024).
- Directive (EU) 2015/849, Article 3(6), consolidated text (EUR-Lex, versão de 30 de junho de 2021).
- The Money Laundering, Terrorist Financing and Transfer of Funds Regulations 2017, regulation 5 (legislation.gov.uk).
- Guidance on Beneficial Ownership of Legal Persons (GAFI, março de 2023).
- Guidance on Beneficial Ownership and Transparency of Legal Arrangements (GAFI, março de 2024).
- OFAC FAQ 401, 50 Percent Rule: indirect ownership (Tesouro dos EUA, orientação revista de 13 de agosto de 2014).
- FinCEN Permanently Ends Beneficial Ownership Reporting Requirements for Millions of Small Business Owners (Tesouro dos EUA, 11 de agosto de 2026).
- More Is Not Always Better: FinCEN Grants Risk-Based Relief from Repeat Beneficial Ownership Verification Requirements (Mayer Brown, fevereiro de 2026).
- FinCEN Adopts Final AML Program Rule for Investment Advisers (Goodwin, 18 de setembro de 2024).
- FinCEN Finalizes Two-Year Delay of the Investment Adviser AML Rule (Proskauer, 14 de janeiro de 2026).
Rodolfo Santos é advogado especializado em compliance imobiliário, com mais de 10 anos de experiência em transações transfronteiriças, e cofundador da Verifica, uma plataforma de conformidade assente em IA para profissionais do imobiliário. Fechou mais de 150 transações imobiliárias num valor superior a 50 milhões de euros.