Como Deixar de Andar Atrás de Documentos KYC: Um Manual de Recolha e Lembretes
Porque ficam parados os documentos dos investidores, o que pedir exatamente a cada tipo de investidor, uma cadência de lembretes dia a dia com textos que pode reutilizar e os números que lhe dizem se está a resultar.
Resposta curta
Deixa de andar atrás de documentos KYC quando pede bem à primeira: uma lista adaptada ao tipo de investidor, alternativas aceitáveis indicadas pelo nome, regras de certificação e de antiguidade explicadas desde o início e um link de carregamento seguro em vez de email. Depois, aplique uma cadência fixa de lembretes (por exemplo, nos dias 0, 2, 5, 9 e 14) que nomeia a lacuna exata, escala para o gestor da relação ou para o GP no dia 14 e para assim que o dossiê está completo.
Pontos-chave
- A maior parte da insistência é autoinfligida: listas genéricas, pedidos vagos e documentos rejeitados geram os seguimentos.
- Peça por tipo de investidor e diga o que aceita em alternativa. Particulares, cotitulares, sociedades, trusts, partnerships, fundos de fundos e nomeados (nominees) precisam cada um de uma lista diferente.
- As orientações usam palavras como "recente" e "atual" para o comprovativo de morada. Qualquer janela fixa, como 90 dias, é uma opção da sua própria política, por isso registe-a por escrito e aplique-a de forma consistente.
- Os lembretes devem nomear o elemento em falta, vir de um remetente conhecido e escalar até ao dia 14 para uma pessoa que tenha a relação.
- Não aceite documentos de identificação por email simples. Recolha-os através de um portal encriptado e defina regras de conservação e eliminação desde o primeiro dia.
Este guia é o complemento operacional de Aumentar as Taxas de Resposta no KYC, que trata da psicologia do abandono. Aqui o foco é mais estreito: o próprio pedido de documentos, a sequência de lembretes e o que fazer quando algo chega errado.
Porque Ficam Parados os Pedidos de Documentos KYC?
Os pedidos ficam parados porque o investidor não percebe o que precisa, envia a coisa errada ou não consegue enviá-la da forma pedida. Na prática, a maior parte dos seguimentos de uma equipa de operações de fundos tem origem em sete causas, e cada uma pode ser corrigida antes de sair o primeiro email.
- Pedidos pouco claros. "Por favor envie os documentos KYC" obriga o investidor a adivinhar. Nomeie cada elemento com um exemplo.
- O documento errado pedido. Pedir a um trust uma certidão de constituição garante uma segunda ronda.
- Listas genéricas. Uma única lista para todos os tipos de investidor esconde os poucos elementos de que um particular precisa debaixo de muitos que só se aplicam a sociedades.
- Anexos de email. As digitalizações são devolvidas, retidas por filtros ou ficam paradas numa caixa de correio partilhada, e criam um problema de proteção de dados.
- Validade e antiguidade. Um passaporte caducado ou uma fatura de serviços do ano passado é rejeitado, e o investidor sente que já cumpriu.
- Requisitos de certificação tardios. Se precisa de uma cópia certificada, diga-o desde o início e diga quem pode certificar.
- Confusão sobre o signatário. A pessoa que preenche o formulário de uma entidade muitas vezes não é nem o signatário nem um beneficiário efetivo.
Corrigir isto sai mais barato do que enviar mais lembretes.
Que Documentos Deve Pedir a Cada Tipo de Investidor?
Peça apenas o que a sua política exige para esse tipo de investidor e liste alternativas aceitáveis ao lado de cada elemento. A matriz abaixo reflete os exemplos documentais da regra de identificação de clientes da FinCEN, da regra de titularidade efetiva em 31 CFR 1010.230, das orientações do JMLSG usadas no Reino Unido e das Guidance Notes da Cayman Islands Monetary Authority (CIMA). Os seus próprios procedimentos, a classificação de risco e a jurisdição decidem a lista final.
Uma nota sobre a posição nos EUA: ainda não existe uma regra de identificação de clientes para consultores de investimento. A regra AML da FinCEN para consultores entra agora em vigor a 1 de janeiro de 2028, e a proposta conjunta da SEC e da FinCEN sobre identificação para consultores continua a ser uma proposta (Morrison Foerster, janeiro de 2026). A maioria dos fundos modela a recolha pela regra bancária em 31 CFR 1020.220, cujos exemplos são um documento de identificação com fotografia, válido e emitido por uma autoridade pública, para particulares e, para entidades, "estatutos certificados, uma licença comercial emitida por uma autoridade pública, um contrato de partnership ou um instrumento de trust". Veja o guia sobre a regra de 2028 para consultores para saber o que muda nessa altura.
| Tipo de investidor | Pedido principal | Alternativas aceitáveis | Notas sobre certificação e signatários |
|---|---|---|---|
| Particular | Documento de identificação com fotografia (passaporte, cartão de cidadão ou carta de condução); comprovativo de morada de residência | Para a morada: extrato bancário ou de cartão, fatura de serviços, carta das finanças ou da segurança social. Para pessoas em alojamento temporário, a CIMA aceita um contrato de trabalho, um contrato de arrendamento ou uma carta do banco ou do empregador | Documento de identificação válido. Cópia certificada se for verificado à distância a partir de uma cópia em papel e a sua política o exigir |
| Cotitulares | O conjunto de documentos de particular para cada titular | Como para os particulares, por titular | Ambos os titulares assinam. Não aceite os documentos de um titular para os dois, mesmo que vivam na mesma morada |
| LLC ou sociedade | Certidão de constituição; operating agreement ou estatutos; registo de sócios ou organograma de titularidade; lista de administradores ou gerentes; poderes do signatário (deliberação do conselho de administração ou consentimento do gerente) | Certidão de good standing; certidão do registo comercial; cópia certificada se não for possível ver o original | Identifique cada pessoa singular que detenha 25% ou mais, mais uma pessoa com controlo (31 CFR 1010.230). Verifique o signatário, que pode não ser nenhuma delas |
| Trust | Instrumento de trust ou extratos certificados; identidade do(s) trustee(s) | Certificação do trust, quando a lei local o permita; referência de registo, quando exista | A CIMA lista o instituidor (settlor), os trustees, o protetor, o enforcer, os beneficiários ou a classe de beneficiários e qualquer pessoa com controlo último. O trustee assina |
| Partnership (LP ou GP) | Contrato de partnership ou certificado de limited partnership; identidade do general partner e dos signatários autorizados | Certidão do registo; demonstrações financeiras mais recentes | A CIMA sugere a identificação de pelo menos dois sócios ou controladores, do GP e dos signatários |
| Fundo de fundos | Documentos constitutivos; dados do gestor ou do GP; prova do estatuto regulatório; organograma de titularidade e controlo | A prova de estatuto regulado pode sustentar uma abordagem mais ligeira, baseada no risco, quando as suas regras o permitam | Recolha os beneficiários efetivos acima do limiar ao longo da cadeia. Veja Titularidade Efetiva Última |
| Nomeado ou intermediário | Documentos da própria entidade nomeada; garantia escrita sobre os mandantes subjacentes | Cópias da identificação dos mandantes a pedido, quando a confiança em terceiros seja permitida | Segundo as orientações da CIMA, a confiança em terceiros exige uma garantia escrita de que o nomeado verificou os mandantes e fornecerá cópias sem demora |
Há dois pontos que reduzem os seguimentos mais do que quaisquer outros. Primeiro, separe desde o início quem preenche o formulário, o signatário e os beneficiários efetivos, e envie a cada pessoa apenas a sua parte. A CIMA diz às empresas para "agirem com cautela" e verificarem os signatários que não sejam administradores, gerentes ou trabalhadores (CIMA Guidance Notes, fevereiro de 2024). Segundo, a certificação de titularidade efetiva ao abrigo de 31 CFR 1010.230 pode ser prestada no formulário do Appendix A "ou por outro meio", por isso um formulário web curto com uma declaração serve e é mais fácil do que um PDF para imprimir e digitalizar.
Mais uma ideia que vale a pena aproveitar: uma ordem da FinCEN de 13 de fevereiro de 2026 permite aos bancos e às corretoras deixar de voltar a identificar os beneficiários efetivos de um cliente pessoa coletiva a cada nova conta, salvo se houver razões para duvidar da informação anterior (DLA Piper, março de 2026). Os fundos não estão abrangidos, mas se a titularidade de um investidor já estiver verificada e não tiver mudado, peça-lhe que a confirme em vez de a voltar a submeter.
Quando precisa de cópias certificadas ou de uma apostila?
Uma cópia certificada é uma cópia que uma pessoa independente e idónea assinou para confirmar que corresponde ao original e, no caso de documentos de identificação com fotografia, que a fotografia é uma imagem fiel do titular. A CIMA dá como exemplos advogados, contabilistas, gestores de empresas reguladas, notários, juízes e altos funcionários públicos, e espera que o certificador assine, escreva o nome em letra legível e acrescente a sua qualidade, morada e número de telefone. O JMLSG lista as cópias certificadas como uma das formas de tratar o risco das relações sem presença física (JMLSG Part I, Chapter 5). Dê aos investidores a fórmula exata que pretende; a falta da linha com a qualidade do certificador é um motivo frequente de devolução de cópias.
Uma apostila é outra coisa. Ao abrigo da Convenção da Haia de 1961 relativa à Apostila, certifica "a autenticidade da assinatura, a qualidade em que o signatário do documento atuou e, sendo caso disso, a autenticidade do selo ou carimbo". Nada diz sobre a veracidade do conteúdo e só se aplica entre Partes Contratantes. Peça-a apenas quando a sua política precisar de garantia de que um notário ou funcionário estrangeiro é genuíno. Exigir apostilas de forma generalizada acrescenta semanas.
O que conta como comprovativo de morada recente?
As orientações não fixam um número. A CIMA refere "uma fatura recente de impostos locais ou de serviços" e o JMLSG extratos bancários ou de cartão "atuais". Uma janela fixa, como 90 dias, é uma opção de política. Escolha uma, inscreva-a nos seus procedimentos, indique-a no primeiro pedido e aplique-a da mesma forma a todos os investidores. A Figura 1 é um fluxo de decisão que os seus revisores e o texto dos seus pedidos podem partilhar.
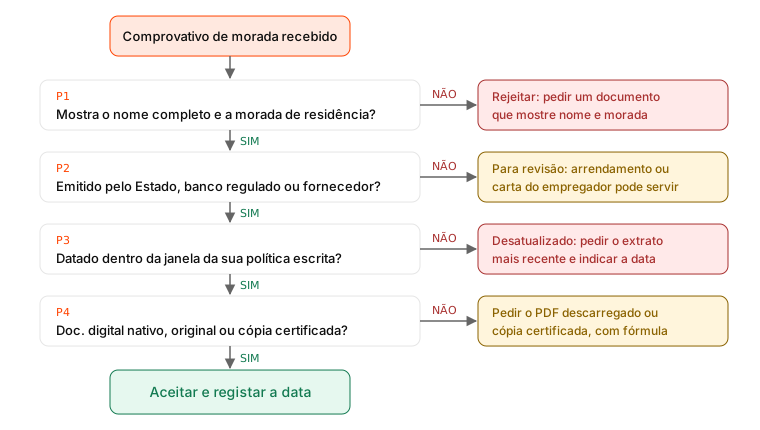
Figura 1. Fluxo de decisão para o comprovativo de morada. Cada "não" corresponde a uma mensagem de seguimento específica, para que o investidor saiba exatamente o que corrigir. A janela da política na P3 é definida por si; o JMLSG e a CIMA dizem "atual" ou "recente" sem fixar um número.
Como Escrever um Primeiro Pedido Que Seja Concluído?
Um primeiro pedido é concluído quando é curto, específico para o investidor, explica porquê e contém um único link. Construa-o por esta ordem.
- Classifique primeiro o investidor. Particular, cotitulares ou que tipo de entidade, e quem assina. Tudo o resto depende disto.
- Envie a partir de uma pessoa identificada que o investidor reconheça. Coloque em cópia o gestor da relação. Um endereço no-reply a pedir um passaporte parece phishing.
- Liste elementos, não categorias. "Uma fotografia da página de dados do seu passaporte" é melhor do que "documentos de identificação". Acrescente a alternativa aceitável na mesma linha.
- Indique as regras uma vez, logo no início. Validade, a janela do comprovativo de morada, se é precisa certificação e quem pode certificar.
- Dê um único link seguro e uma estimativa de tempo realista. Se o investidor puder fazê-lo a partir do telemóvel, diga-o.
- Indique uma data e um motivo. Associe o prazo a algo real, como a data de fecho ou a chamada de capital.
- Indique uma pessoa para as dúvidas. Inclua um número de telefone direto. Muitos bloqueios resumem-se a uma pergunta sem resposta.
Modelo 1: primeiro pedido (investidor particular)
Assunto: Subscrição do [Nome do fundo]: 3 elementos necessários antes de [data de fecho]
Olá [nome próprio], obrigado por subscrever o [Nome do fundo]. Antes de podermos aceitar a sua subscrição, precisamos de verificar a sua identidade, como exigem os nossos procedimentos AML. Demora cerca de dez minutos e pode ser feito a partir do telemóvel.
A página de dados do seu passaporte (ou o cartão de cidadão, frente e verso). Tem de estar dentro da validade.
Um comprovativo da sua morada de residência com data dos últimos [90] dias: um extrato bancário, uma fatura de serviços ou uma carta das finanças. Um PDF descarregado é o ideal.
Um formulário curto a confirmar os seus dados e a origem dos fundos.
Carregue aqui: [link seguro]. Por favor, não envie documentos por email.
Precisamos destes elementos até [data] para o incluir no fecho de [data de fecho]. Dúvidas? Ligue-me para o [número].
[Nome], Operações de Investidores do [Nome do fundo]
Para entidades, divida o pedido por pessoa: o contacto recebe os documentos da entidade, cada beneficiário efetivo recebe o seu próprio link de identificação e o signatário recebe o documento de poderes. Os investidores no estrangeiro precisam de mais tempo para certificação e tradução; veja KYC Transfronteiriço.
Que Cadência de Lembretes Deve Usar para Documentos KYC?
Use uma cadência curta e fixa que muda de canal e de objetivo a cada passo, passa para uma pessoa até ao dia 9 e para o gestor da relação ou para o GP até ao dia 14. Cada lembrete deve dizer o que ainda falta, e todos os lembretes devem parar automaticamente quando o dossiê está completo.
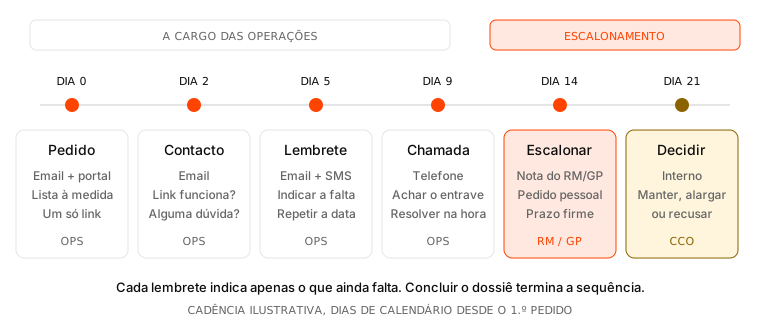
Figura 2. Uma cadência de lembretes ilustrativa. Os canais e os prazos são um ponto de partida, não um requisito regulatório; encurte os intervalos quando houver uma data de fecho próxima.
| Dia | Canal | Objetivo | Responsável |
|---|---|---|---|
| 0 | Email com link para o portal | Pedido personalizado: elementos, regras, prazo, contacto | Operações |
| 2 | Confirmar que o link funciona; convidar a colocar dúvidas. Omitir se o investidor já tiver começado | Operações | |
| 5 | Email e SMS | Nomear os elementos específicos em falta; relembrar o prazo | Operações |
| 9 | Chamada telefónica | Encontrar o bloqueio (certificador, signatário, viagem do trustee) e acordar uma solução | Operações |
| 14 | Email do gestor da relação ou do GP | Pedido pessoal, prazo firme, consequência (fecho seguinte) | RM ou GP |
| 21 | Interno | Decidir: prorrogar com uma data, passar para o fecho seguinte ou recusar | CCO |
Há três regras que fazem a cadência funcionar. Suspenda-a quando o investidor fizer uma pergunta, para que não seja importunado enquanto espera por si. Reponha-a no passo do dia 5 quando um documento for rejeitado. E nunca salte o escalonamento: uma nota da pessoa que detém a relação faz avançar dossiês que os lembretes automáticos não conseguem. Tempo até à aprovação no onboarding KYC trata do lado do revisor no mesmo relógio.
Modelos de Email de Lembrete KYC
Os bons lembretes são curtos, nomeiam a lacuna exata e repetem o link. Adapte estes três ao seu próprio tom e à sua política.
Modelo 2: lembrete do dia 5 (dossiê parcial)
Assunto: Falta um elemento para a sua subscrição do [Nome do fundo]
Olá [nome próprio], obrigado, já temos o seu passaporte e o formulário. A única coisa em falta é um comprovativo da sua morada de residência com data posterior a [data]. Serve um extrato bancário descarregado em PDF. Carregue aqui: [link seguro]. Precisamos dele até [data] para o fecho de [data de fecho].
Modelo 3: documento rejeitado
Assunto: Correção rápida necessária num documento
Olá [nome próprio], o [documento] que carregou a [data] [tem data anterior à nossa janela de 90 dias / tem a linha da morada cortada / não indica a qualidade do certificador]. Pode carregar [substituto específico]? Tudo o resto está completo. [link seguro]
Modelo 4: escalonamento do dia 14, do GP ou do gestor da relação
Assunto: A sua subscrição do [Nome do fundo]
Olá [nome próprio], quis contactá-lo pessoalmente. Ainda nos falta [elemento] e não podemos aceitar uma subscrição enquanto as verificações de identidade não estiverem concluídas. Se alguma coisa estiver a atrapalhar, responda-me ou ligue para o [número] e resolvemos o assunto. Para manter o seu lugar no fecho de [data de fecho], precisamos dele até [data].
Mantenha o escalonamento honesto. Se a consequência de falhar a data for passar para o fecho seguinte, diga-o. Não insinue penalizações que os documentos não preveem.
Como Deve Tratar Submissões Parciais e Documentos Rejeitados?
Aceite cada elemento válido à medida que chega, rejeite apenas o elemento específico que falha, com um motivo sobre o qual o investidor possa agir, e acompanhe cada documento através do seu próprio estado. Um dossiê é um conjunto de documentos com estados separados, não um único sim ou não.
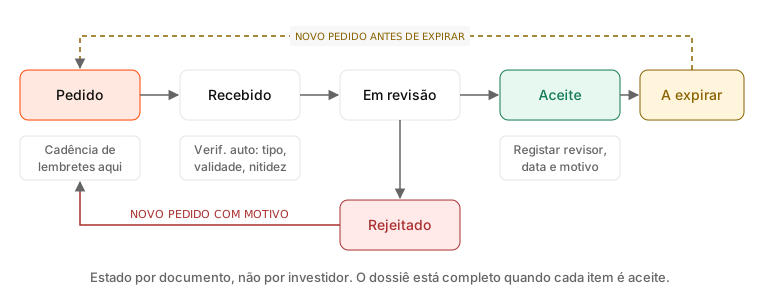
Figura 3. Diagrama de estados de um pedido de documento. A rejeição devolve ao estado de pedido o elemento, e não o dossiê inteiro; as datas de validade alimentam um novo pedido antes de o documento caducar.
Na prática, isto traduz-se em quatro hábitos.
- Confirme o que chegou. Diga "já temos o seu passaporte" antes de dizer o que falta.
- Rejeite com um motivo e um substituto. "Tem data de março; precisamos de um com data posterior a 5 de junho" resulta num carregamento. "Não aceite" resulta numa chamada telefónica.
- Encaminhe rapidamente as decisões de juízo para um revisor. Um contrato de arrendamento em vez de uma fatura de serviços, ou uma certidão de um registo estrangeiro desconhecido, é uma decisão de revisão. A CIMA espera que se tomem medidas razoáveis para confirmar que um documento desconhecido é genuíno, o que pode incluir contactar a autoridade emissora ou obter uma tradução reconhecida notarialmente.
- Registe cada mudança de estado. Quem o recebeu e reviu, quando e porquê. Veja trilhos de auditoria AML prontos para inspeção.
Como Gerir Documentos KYC Que Estão a Caducar?
Registe as datas de validade na receção, decida na sua política que caducidades despoletam uma atualização e peça o substituto antes de a data passar, e não depois. A regra bancária da FinCEN dá como exemplo de verificação documental um documento de identificação com fotografia, válido e emitido por uma autoridade pública; saber se um passaporte que caduca a meio da relação tem de ser substituído é matéria da sua política de diligência devida contínua baseada no risco.
Registe a data de emissão, a data de validade e a data de aceitação de cada documento. Depois:
- Defina um gatilho de atualização, por exemplo 60 dias antes de caducar o documento de identificação de um investidor de risco elevado, ou a revisão periódica seguinte para investidores de risco normal.
- Trate o comprovativo de morada como uma fotografia de um momento. Volte a recolhê-lo quando houver mudança de morada ou na revisão periódica, se a sua política o exigir.
- Volte a pedir documentos da entidade quando houver mudanças: um novo signatário, um sócio acima do seu limiar, um trustee ou um general partner. A CIMA diz que as alterações de signatários têm de ser verificadas.
- Agrupe as atualizações para que um investidor com dois documentos a caducar seja contactado uma só vez.
Como Recolher Documentos KYC de Forma Segura e Lícita?
Recolha os documentos de identificação através de um portal de carregamento encriptado, e não por email simples, guarde apenas o que a sua política exige e defina um calendário de conservação e eliminação que corresponda à regra de conservação de registos AML que se lhe aplica.
O email é o canal habitual para insistir e o pior para receber. O Information Commissioner's Office do Reino Unido cita um caso em que um ficheiro não encriptado com dados de categoria especial de 241 pessoas foi enviado por email para o endereço errado (ICO, cenários de encriptação). Nos EUA, a Regulation S-P alterada, adotada a 16 de maio de 2024, exige que os consultores registados na SEC mantenham um programa de resposta a incidentes e notifiquem as pessoas afetadas no prazo máximo de 30 dias após tomarem conhecimento de determinados acessos não autorizados a informação de clientes (SEC, maio de 2024). Os consultores de maior dimensão (mais de 1,5 mil milhões de dólares em ativos sob gestão) tiveram de cumprir até 3 de dezembro de 2025 e as entidades de menor dimensão até 3 de junho de 2026 (Davis Wright Tremaine, maio de 2026). Caixas de correio cheias de digitalizações de passaportes são precisamente a exposição que esses programas existem para detetar.
Regras práticas para a equipa de operações:
- Quando um investidor enviar mesmo assim um documento por email, carregue-o no sistema seguro, apague-o da caixa de correio e responda com o link do portal para a próxima vez.
- Não peça mais do que a sua política exige. Cada documento a mais são dados a mais que tem de proteger e mais tarde eliminar.
- Restrinja quem pode abrir dossiês KYC e registe os acessos.
- Defina a conservação por jurisdição. Registos CIP dos bancos nos EUA: a informação de identificação durante cinco anos após o encerramento da conta e os registos de verificação durante cinco anos após a sua criação (31 CFR 1020.220). Reino Unido: cinco anos após o fim da relação de negócio, após os quais os dados pessoais têm de ser eliminados, salvo se se aplicar uma exceção (MLR 2017, regulation 40). UE: cinco anos a contar do fim da relação, ao abrigo do artigo 77.º do Regulamento (UE) 2024/1624, aplicável a partir de 10 de julho de 2027, com eliminação no termo desse prazo.
Que Métricas Deve Acompanhar na Recolha de Documentos KYC?
Acompanhe quanto tempo demoram os dossiês, onde ficam parados e porque são rejeitados os documentos. Seis medidas, revistas mensalmente por tipo de investidor, mostram se os seus pedidos e a sua cadência estão a melhorar.
| Métrica | Definição | O que lhe diz |
|---|---|---|
| Tempo até ao dossiê completo | Mediana de dias desde o primeiro pedido até à aceitação de todos os elementos | Saúde global; compare por tipo de investidor |
| Taxa de aceitação à primeira | Percentagem de documentos aceites no primeiro carregamento | Qualidade do texto dos pedidos e das regras |
| Motivos de rejeição | Contagem por motivo (caducado, fora da janela, sem certificação, documento errado) | Que instrução reescrever primeiro |
| Lembretes por dossiê concluído | Média de contactos antes da conclusão | Se o primeiro pedido está a cumprir a sua função |
| Taxa de escalonamento | Percentagem de dossiês que chegam ao passo do dia 14 | Carga sobre os GP e os gestores da relação |
| Fase do bloqueio | Onde estão os dossiês em aberto: por iniciar, parcial, em revisão | Se o atraso está do lado do investidor ou dos seus revisores |
A última métrica importa mais do que parece. Se os dossiês estão parados "em revisão", mais lembretes não vão ajudar; o estrangulamento é interno.
Onde Entra a Verifica
A Verifica executa o lado da recolha deste manual num único fluxo guiado. Os formulários inteligentes são adaptados ao tipo de investidor, pelo que um particular, um trust e um fundo de fundos veem cada um apenas a sua própria lista, e os investidores carregam documentos a partir do telemóvel ou do portátil em vez de usarem o email. O mesmo fluxo executa verificações de identificação e de autenticidade documental, prova de vida biométrica, rastreio de sanções, PEP e notícias adversas através da LSEG Risk Intelligence e mapeamento de UBO para sociedades, trusts e fundos de fundos. As decisões de juízo seguem para um revisor humano e, concluídas as verificações, a plataforma gera um dossiê KYC datado e exportável em menos de 60 segundos. A Verifica é software, não uma sociedade de advogados: as janelas da política, os limiares de risco e a aprovação ficam com a sua equipa. Para o fluxo de ponta a ponta, veja Como Automatizar a Recolha de Documentos KYC e o Rastreio de Sanções para Novos Investidores.
Perguntas Frequentes
Como deixo de andar atrás dos investidores por causa dos documentos KYC?
Corrija o primeiro pedido antes de acrescentar lembretes. Adapte a lista ao tipo de investidor, nomeie alternativas aceitáveis, indique desde o início as regras de validade, antiguidade e certificação e dê um único link de carregamento seguro com um prazo real. Depois, aplique uma cadência fixa que nomeia o elemento em falta de cada vez, passa para uma chamada telefónica por volta do dia 9, escala para o gestor da relação ou para o GP por volta do dia 14 e para automaticamente quando o dossiê está completo.
Com que frequência devo enviar lembretes de documentos KYC?
Uma cadência prática é um pedido no dia 0, um contacto de acompanhamento no dia 2, um lembrete específico no dia 5, uma chamada telefónica no dia 9 e uma nota pessoal do gestor da relação ou do GP no dia 14, seguida de uma decisão interna. Nenhuma norma fixa estes prazos. Encurte os intervalos quando houver uma data de fecho próxima e suspenda os lembretes enquanto o investidor estiver à espera de uma resposta sua.
Que antiguidade pode ter um comprovativo de morada para efeitos de KYC?
As orientações do JMLSG no Reino Unido e as Guidance Notes da CIMA nas Ilhas Caimão descrevem o comprovativo de morada aceitável como atual ou recente, sem fixar um número de dias. Uma janela fixa, como 90 dias, é uma opção de política interna. Seja qual for a janela escolhida, inscreva-a nos seus procedimentos, indique-a no primeiro pedido e aplique-a de forma consistente, para que os revisores não decidam de maneira diferente sobre o mesmo documento.
Quem pode certificar uma cópia de um documento KYC?
A CIMA lista advogados, contabilistas, administradores ou gestores de empresas financeiras reguladas, notários, magistrados e altos funcionários públicos como exemplos de certificadores idóneos. O certificador deve assinar a cópia, escrever o nome em letra legível e indicar a sua qualidade, morada e número de telefone. As empresas continuam responsáveis por avaliar se um certificador é adequado, e muitas mantêm uma lista aprovada nos seus procedimentos.
Preciso de uma apostila nos documentos KYC dos investidores?
Normalmente, não. Ao abrigo da Convenção da Haia de 1961, uma apostila certifica a autenticidade de uma assinatura, a qualidade em que o signatário atuou e qualquer selo aposto num documento público. Não confirma que o conteúdo é verdadeiro. Peça-a quando a sua política precisar de garantia de que um notário ou funcionário estrangeiro é genuíno, tipicamente em dossiês de risco mais elevado, e apenas quando ambos os países sejam partes na Convenção.
Os investidores podem enviar documentos KYC por email?
É preferível não os aceitar dessa forma. Os documentos de identificação enviados por email simples podem ser mal encaminhados, ficam guardados em caixas de correio partilhadas e são difíceis de eliminar. Use um portal de carregamento encriptado. Se um investidor enviar mesmo assim documentos por email, passe-os para o seu sistema seguro, apague as cópias do email e envie o link do portal para a próxima vez. Os consultores registados na SEC devem também ter em conta as suas obrigações ao abrigo da Regulation S-P alterada.
Durante quanto tempo têm de ser conservados os documentos KYC?
Depende da regra aplicável. As regras de identificação de clientes dos bancos nos EUA exigem a conservação da informação de identificação durante cinco anos após o encerramento da conta. As Money Laundering Regulations 2017 do Reino Unido exigem cinco anos após o fim da relação e, depois, a eliminação dos dados pessoais, salvo se se aplicar uma exceção. O Regulamento AML da UE, aplicável a partir de 10 de julho de 2027, fixa cinco anos a contar do fim da relação, com eliminação no termo desse prazo.
Fontes
- 31 CFR 1020.220, Customer identification program requirements for banks (Legal Information Institute, Cornell Law School, consultado em outubro de 2026).
- 31 CFR 1010.230, Beneficial ownership requirements for legal entity customers (Legal Information Institute, Cornell Law School, consultado em outubro de 2026).
- FinCEN issues exceptive relief from beneficial ownership identification and verification requirements at each account opening (DLA Piper, março de 2026).
- FinCEN Hits Pause: No AML Rule for Investment Advisers Until 2028 (Morrison Foerster, janeiro de 2026).
- Guidance, Part I, Chapter 5: Customer Due Diligence (Joint Money Laundering Steering Group, revisão de junho de 2020).
- Guidance Notes on the Prevention and Detection of Money Laundering, Terrorist Financing and Proliferation Financing in the Cayman Islands (Cayman Islands Monetary Authority, fevereiro de 2024).
- Convention of 5 October 1961 Abolishing the Requirement of Legalisation for Foreign Public Documents (Conferência da Haia de Direito Internacional Privado).
- Encryption scenarios (Information Commissioner's Office do Reino Unido, consultado em outubro de 2026).
- SEC Adopts Amendments to Regulation S-P to Enhance Protection of Customer Information (U.S. Securities and Exchange Commission, 16 de maio de 2024).
- Reminder: "Smaller Entities" Must Comply with Amended Regulation S-P by June 3, 2026 (Davis Wright Tremaine, maio de 2026).
- The Money Laundering, Terrorist Financing and Transfer of Funds (Information on the Payer) Regulations 2017, regulation 40 (legislation.gov.uk).
- Regulation (EU) 2024/1624, Article 77: Retention of records (JO L, 19.6.2024, via Springlex).
- Regulation (EU) 2024/1624 of 31 May 2024 (EUR-Lex, Jornal Oficial da União Europeia, 19 de junho de 2024).
Rodolfo Santos é advogado especializado em compliance imobiliário, com mais de 10 anos de experiência em transações transfronteiriças, e cofundador da Verifica, uma plataforma de conformidade assente em IA para profissionais do imobiliário. Fechou mais de 150 transações imobiliárias num valor superior a 50 milhões de euros.